
 这些技术永远无法提供多个视频点播频道或 3D 高清电视 [2],也无法提供其他可以通过光纤提供的先进服务。.
奥巴马总统本人以及许多其他国家元首和西方公司高管都认识到,下一代网络(NGN)是克服当前危机的关键之一,因为它们能够通过网络建设创造就业机会,并通过其应用构建更高效、更可持续的经济结构。各国政府已经认识到,宽带是与电力、天然气或水同等重要的基本必需品。.
根据FTTH委员会发布的“FTTH排名”[4],截至2011年底,全球FTTH用户数量达到7500万,但其中仅有1030万位于欧洲。尽管欧洲的发展落后于北美和亚洲,但去年光纤接入家庭数量增长了41%,用户数量增长了28%。就普及率而言,立陶宛(28.3%)、挪威(14.7%)和瑞典(13.6%)位居前列。就用户绝对数量而言,俄罗斯是最大的市场,拥有450万用户,其次是法国、乌克兰、意大利和葡萄牙。
事实上,欧洲各国之间存在显著差异,令人遗憾的是,尽管西班牙拥有像西班牙电信(Telefónica)、沃达丰(Vodafone)和Orange这样投资实力雄厚的运营商,但它并未跻身领先行列。根据CMT的数据[5],西班牙2011年底共有171,177条光纤到户(FTTH)线路,较2010年增长206.4%。因此,在西班牙11,147,934条宽带线路中,仅有1.53%为光纤线路,其中大部分属于西班牙电信(Telefónica)和GIT公司。西班牙FTTH部署滞后的问题该如何解决?在典型的FTTH部署方案中,运营商的大部分资本支出(CAPEX)用于土建工程,但最终投资额取决于多种因素(例如架空光纤与地下光纤的部署方式、家庭密度、现有管道的可用性等)。正如我们将看到的,开放式光纤网络允许多家运营商同时进行商业光纤接入,从而最大限度地降低每户用户的成本,并加速用户群的增长。因此,对于西班牙而言,成为该市场的领导者无疑是理想的解决方案,这无疑将有助于推动生产模式的必要变革。
光纤网络商业模式:
欧洲现有运营商对投资光纤到户 (FTTH) 持谨慎态度,主要原因是现行法规要求他们以受监管、透明且非歧视性的价格向其他运营商提供批发服务。根据不同国家/地区,这些共享义务涵盖从管道到服务的各个方面。欧洲监管机构认为批发服务有助于促进竞争。然而,这可能会限制产品差异化和创新能力,并且已被证明并非投资的激励因素。
一些规模较小的运营商(例如法国的Numericable和葡萄牙的Optimus)正利用这一契机,通过光纤部署来获取市场份额并实现服务差异化。同样,一些小型市政当局(例如阿斯图里亚斯公国的GIT)、建筑公司(例如沙特阿拉伯的Emaar)以及电力公司(例如丹麦的Dong Energy和德国的Eins Energy)也在建设开放式接入网络,并向其他网络覆盖能力较弱的运营商提供批发服务,以帮助他们更好地覆盖最后一公里。.
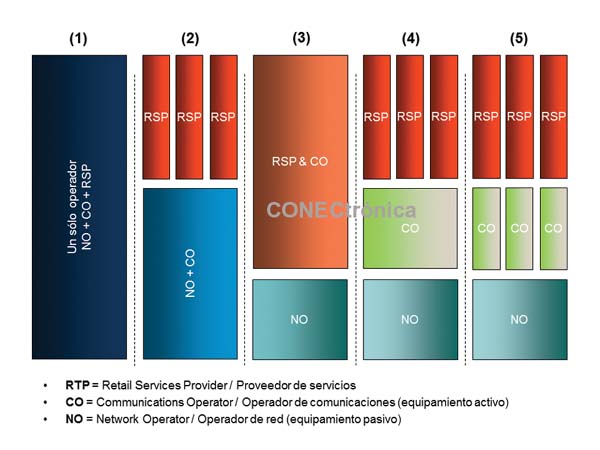
因此,光纤技术催生了新的商业模式,这不仅是因为它能够提供的服务,还因为参与网络建设和运营的各方可以扮演不同的角色。通常,角色分为三种类型,一个运营商或实体可以承担其中一种或多种角色,如图1所示:
- 网络运营商 (NO) 负责建设被动物理基础设施,例如布线、光纤、分路器、机柜等。-
通信运营商 (CO) 负责安装和运营主动设备,为服务提供商提供连接。-
服务提供商 (RSP) 负责管理终端用户并销售宽带服务。
开放网络是指由不同实体承担这三种角色的网络,它已引起业界的广泛关注,因为开放网络已被证明能够加速光纤网络的部署、缩短投资回报周期并促进竞争。毫无疑问,在用户基数达到一定规模之前,开放网络是城市地区的最佳部署方案;在农村地区,它也是一种长期的替代方案。
接下来,我们将更详细地研究最成功的 FTTH 网络部署模型,重点关注与开放网络相对应的模型。.
模式 1:
欧洲各国的现有运营商(例如西班牙的 Telefónica、法国的 Orange、德国的 Deutsche Telekom 等)在早期的模拟电话网络中一直遵循模式 1,并试图在新部署的光纤网络中,在其本土市场承担所有三种角色。然而,由于欧盟的监管要求,实际采用的是模式 2、4 或 5。也就是说,现有运营商通常承担所有三种角色(网络运营商、中心局和零售服务提供商),同时以受监管的价格向其他运营商提供解绑服务和比特流服务。
西班牙电信(Telefónica)一直致力于在西班牙投资光纤到户(FTTH)网络,以期在竞争中脱颖而出。其战略始终以差异化为基础,旨在为客户提供更多更优质的服务。然而,西班牙电信监管局(CMT)的规定要求西班牙电信复制其低于30Mbps的光纤产品(这对于大多数现有服务而言已绰绰有余),并且还需在未来几年内继续维护其铜缆网络。在这些条件下,西班牙电信不愿在光纤领域进行大规模投资,尤其是在消费危机影响到家庭用户,他们纷纷选择低价电信套餐的情况下。西班牙电信需要按每户家庭进行投资,而其他租赁网络的运营商则只需按户家庭进行投资,投资额和风险都低得多。西班牙的情况与欧洲其他地区非常相似,只是略有不同。
Verizon或许是运营商中最具代表性的案例,它几乎包揽了所有运营商的角色,并采用了第一代光纤到户(FTTH)模式。Verizon部署光纤的主要动力在于从有线电视公司手中夺取新的客户群,而有线电视公司在美国市场取得了巨大成功。与欧洲不同,美国的监管环境有利于投资,因为在美国,以受监管的价格共享基础设施并非强制性要求。这使得Verizon能够独家向终端用户提供更高质量的服务,同时还能享受到比铜缆更低的运营和维护成本。.
模式
二:由一家运营商管理负债和资产(网络运营商和运营运营商),多家运营商在此基础上提供服务(零售服务提供商),这种模式具有以下几个优势:通过共享提高基础设施利用效率,并将竞争重心从基础设施转移到服务。为了使该模式成功,需要通用的开放接口和清晰的服务水平协议 (SLA)。
欧洲现有运营商一直通过铜缆网络提供这种批发或“比特流”服务,并且必须继续通过光纤网络提供该服务。然而,这种模式已被证明无法有效激励投资,如果这种趋势持续下去,一个可能的解决方案是建立公共网络;毕竟,目前的铜缆网络就是这样建立的。中立的公共运营商提供基础设施和批发服务(网络运营商和中心运营商),以便其他运营商可以向用户提供自己的服务(零售服务提供商),用户可以根据自身需求选择最合适的服务,这类似于模式2。通过这种方式,可以引入下一代网络(NGN)服务,并在私人投资缺乏吸引力的领域鼓励竞争。以西班牙为例,阿斯图里亚斯公国的公共运营商GIT,其任务是在阿斯图里亚斯农村地区(称为Asturcón)启动、维护和运营中立的光纤到户(FTTH)网络。在这种情况下,与新加坡的下一代国家宽带网络(Next Gen NBN)不同,每个家庭只能有一个零售服务提供商,但用户可以选择最符合自身需求的服务。该网络中的主要零售服务提供商是 Adamo 和 Telecable。
另一种可能性与电网等其他公用事业的模式非常相似,即公共运营商仅投资和管理被动基础设施,包括有源设备所在的建筑物,并由运营商同时担任中心局 (CO) 和零售服务提供商 (RSP),这对应于模式 5。在这种情况下,运营商不仅在服务方面展开竞争,而且在基础设施方面展开竞争。事实上,瑞典正在采用类似的模式,一些市政当局正在推广开放式网络。在西班牙,这意味着可以为大量建筑工人提供就业机会,并收购一些建筑物,以便运营商日后安装其有源设备。这些网络的维护和建设可以由设备制造商和服务公司负责。从长远来看,国家将获得有保障的投资回报,包括租金收入以及生产力和经济可持续性的提高。虽然短期内需要大量投资,但我们谈论的是一项高效益的投资,它将改善公民的生活质量,这与那些不创造任何经济或社会价值的建设项目截然不同。
模式3和4:
新加坡大力推进光纤到户(FTTH)网络的快速发展,并推出了下一代全国宽带网络(NBN)计划。该计划的目标是建设一个获得补贴的开放式FTTH网络,以促进竞争和投资。被动组件获得了7.5亿新元的补贴,中标的网络运营商(NO)是当时的运营商新加坡电信(SingTel)和由多家公司组成的Opennet集团。主动组件(GPON设备、IP路由器等)获得了2.5亿新元的补贴,中标的网络运营商(CO)是星和(StarHub)。尽管新加坡电信似乎很有可能赢得CO的招标,但由于其在NO招标中胜出,以及CO必须在运营上与其他服务提供商分离的要求,降低了其中标的可能性。CO受到严格的价格管制和普遍服务义务的约束。不同的服务提供商(RSP)通过这一主动基础设施同时向每户家庭提供服务。也就是说,在同一个家庭中:语音服务可以通过 RSP1 订购,宽带互联网接入可以通过 RSP2 订购,电视和视频点播服务可以通过 RSP3 订购,等等。在这种情况下,遵循的是模式 4。
此外,新加坡电信还在新加坡最具商业吸引力的地理区域,即人口最密集、最富裕的地区,担任中心局 (CO) 和零售服务提供商 (RSP) 的角色。在这种情况下,我们指的是 3 型机型。.
模式5
对应于“解绑”或拆分,其中主导运营商通常会将被动基础设施和中心机房租赁给其他运营商。这种模式在欧洲的铜缆基础设施中得到广泛应用。
模式5也可以通过运营商之间的自愿合作来实现,当然前提是不能损害竞争或导致消费者权益受损。沃达丰和Orange目前在西班牙的移动通信领域就成功地实践了这一点。沃达丰和Orange在西班牙共享了其3G网络,在2007年至2011年间共节省了3亿欧元。对于用户而言,这种合作完全透明,因为天线能够识别每家公司的客户,并将他们直接连接到各自的网络。根据两家公司自身的数据,这种站点共享使受影响地区的覆盖范围提高了25%,安装数量减少了40%。毫无疑问,这种模式也可以促进光纤网络的部署。例如,在法国,Orange、Numericable和SFR尽管彼此存在竞争关系,但在2008年签署了一项协议,规定了运营商共享其已部署光纤网络的条件。这样一来,就能以更低的成本实现更大的覆盖范围,而且不会影响竞争,因为用户可以在三个运营商之间进行选择,而且它们可以在基础设施和服务方面展开竞争。.
开放式光网络的技术选择:
尽管GPON上存在解绑(物理分离)解决方案,但最简单的实现方式是通过P2P以太网和WDM-PON。P2P以太网涉及光纤解绑,这与传统的铜缆网络非常相似,每个用户都使用一对双绞铜缆。而WDM-PON则涉及波长解绑,如果所有来自不同运营商的有源设备都位于同一栋楼内,则可以轻松地在运营商总部实现。这三种技术还支持比特流传输(虚拟分离),甚至允许不同的运营商为同一终端用户提供服务,并为每个RSP以及单个RSP内的每项服务采用不同的Q-in-Q VLAN。
P2P以太网[1]在北欧(瑞典、芬兰、荷兰等)构建开放网络方面取得了巨大成功,因为它允许在中心机房进行非常简单的解绑。除了易于进行本地环路解绑外,P2P以太网还具有诸多优势,例如:更高的带宽(每个用户可获得100 Mbps或1 Gbps的专用带宽)、以太网协议的简洁性和易用性、易于为每个服务和用户设置QoS,以及安全性。然而,与PON网络相比,以太网也存在一些缺点,主要缺点是成本较高,因为需要为每个用户部署光纤,并且需要使用更多的有源设备(每根光纤需要一个端口)。这些增加的有源设备意味着中心机房需要更大的空间,并且运营商的能耗也会更高。.
相比之下,GPON [6] 能效更高,所需空间和光纤更少,并且由于 XG-PON (NG-PON1) 和 WDM-PON (NG-PON2) 的发展,能够完美地满足运营商未来的需求。这正是绝大多数 FTTH 部署都采用该技术的主要原因。此外,GPON 允许通过比特流创建开放网络,尽管在这种情况下 QoS 管理会变得更加复杂 [7]。由于 GPON 中从运营商中心局到分路器的骨干光纤由所有用户共享,因此实现解绑的唯一方法是为每个运营商安装一条骨干光纤和一个分路器,这就要求用户在不同运营商之间切换时,需要在中心局之外进行 [7]。如果中心局和用户之间只有一个分路器,则上述过程相对简单;然而,西班牙的大多数部署通常采用两级分路 [8]。.
WDM-PON [9] 是最具吸引力的光纤接入技术,并且比其他 PON 技术简单得多。虽然它在物理层保持了与 TDM-PON 相同的点对多点架构,但在虚拟层,每个用户都拥有专用波长,从而简化了解绑。换句话说,它在物理层相当于 GPON,在虚拟层相当于 P2P 以太网。在接入网络中使用 WDM-PON 相比 GPON 和 XG-PON 还具有其他显著优势:能够轻松地为每个用户和服务提供无争用带宽保证、带宽可扩展性高、在更少的有源和中心设备下实现更远的传输距离和更高的分光比、更简单的网络管理、运维、安全性更高以及延迟更低。.
作者:
文章由拉蒙·米兰提供
参考书目
- [1]“光纤宽带技术”。培训手册第 55 号,ACTA,2010 年
http://www.ramonmillan.com/tutoriales/bandaanchafibraoptica.php
- [2]“3D 高清 IPTV:光纤的‘杀手级应用’?”。 Ramón Jesús Millán Tejedor,BIT 第 179 号,COIT & AEIT,2010 年 2 月至 3 月,第 17 页。 5.
http://www.ramonmillan.com/tutoriales/3dhdtv.php
- [3]“光纤正在‘流行’”。 Ramón Jesús Millán Tejedor,BIT 第 187 号,COIT 和 AEIT,2011 年 12 月,第 14 页。 9.
http://www.ramonmillan.com/tutoriales/fibraopticabeneficios.php
- [4] “欧洲光纤到户领导地位重组。斯堪的纳维亚半岛可能被南欧和东欧超越,西欧落后”。FTTH 会议,慕尼黑,2012 年 2 月 15 日。http
://www.ftthcouncil.eu/documents/PressReleases/2012/PR2012_EU_Ranking_FINAL.pdf
- [5] “2011 年 12 月月度报告”。西班牙电信市场委员会 (CMT),2012 年 2 月。http
://www.cmt.es/es/publicaciones/anexos/nota_mensual_diciembre_2011.pdf
- [6] “什么是……GPON(千兆无源光网络)”。 Ramón Jesús Millán Tejedor,《BIT No. 166》,COIT & AEIT,2007 年 12 月,第 63-67 页。http
://www.coit.es/publicaciones/bit/bit166/63-67.pdf
- [7] “GPON 网络上的开放接入和本地环路解绑”。ECI Telecom,2009 年 2 月。http
://www.ecitele.com/OurOffering/Industries/Solutions/Solution%20Assets/open-access-and-local-loop-unbundling-on-gpon-networks.pdf
- [8] “FTTH 网络部署可行性研究”。 CMT,2009 年 5 月
。http://www.cmt.es/c/document_library/get_file
?uuid=1f1abb96-6c08-4068-bf92-b697f164a03b&groupId=10138 - [9]“NG-PON(下一代无源光网络)”。 Ramón Jesús Millán Tejedor,Conectrónica n° 154,GM2 技术出版物,2012 年 2 月。
http://www.ramonmillan.com/tutoriales/ngpon.php