


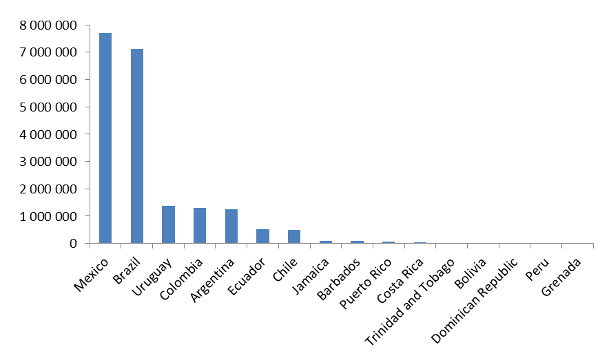
该地区的主要特征之一是其异质性:各国政府的参与程度差异很大,因为它们可能将电信基础设施纳入其整体发展战略,也可能不纳入。在监管方面,目前尚无专门针对提升超高速宽带(尤其是光纤到户/光纤到楼)的法规。.
截至2015年底,拉丁美洲最大的光纤到户/宽带(FTTH/B)市场是墨西哥,其用户数量略微超过巴西,达到129万(巴西为125万)。这两个国家的用户总数占该地区总用户数的69%以上。另一个增长势头强劲的国家是哥伦比亚,目前拥有超过130万户家庭和15万用户。.
在最大的市场中,竞争似乎产生了积极影响,实际上鼓励了光纤到户(FTTH)运营商扩大规模和/或加快部署。例如,巴西、阿根廷、墨西哥和智利的情况就是如此。参与FTTH的运营商类型在不同国家也存在显著差异。在某些情况下(例如阿根廷、墨西哥、智利、乌拉圭等),传统运营商扮演着关键角色,并在这个新兴市场中非常活跃。但在大多数情况下,最初的部署是由规模较小的私营运营商发起的,他们专注于有限的区域,至少在中短期内如此。例如,墨西哥市场在2015年实现了显著增长,用户数量增长了46%:两大主要运营商Telmex和TotalPlay之间的竞争似乎正在积极推动市场发展。与此同时,巴西市场的增长略低(增长32%),其增长不仅得益于本土运营商的积极参与,也得益于在非常局部的区域进行部署的小型运营商。.
自2013年以来,我们见证了泛区域运营商的崛起,尤其是在加勒比海岛屿地区。Cable & Wireless Communications通过其LIME品牌,在巴巴多斯和牙买加占据领先地位,并参与了光纤到户(FTTH)的部署。另一家运营商是Columbus Communications,该公司在巴巴多斯、牙买加以及格林纳达和特立尼达和多巴哥以Flow品牌运营。2015年初,Cable & Wireless收购了Columbus Communications,并决定在大多数市场以Flow品牌提供其超高速宽带服务。虽然DOCSIS 3.0是主要基础设施,但这家有线电视运营商也在一些较小区域推出了FTTH网络。在较大的国家
,我们当然可以提到西班牙电信集团(Telefónica Group),该集团针对其运营的每个市场都制定了量身定制的战略。美洲移动(América Móvil)是拉丁美洲的另一家主要运营商,其品牌为Claro。美洲移动(América Móvil)也在根据不同国家部署FTTLA+DOCSIS 3.0和FTTH网络。
这些泛区域运营商的参与可能为提升该地区的FTTH/B网络质量带来重大机遇。虽然目前尚不明朗,但他们可能会在不同市场采取共同战略,相互支持。
总体而言,拉丁美洲地区由于其人口结构和房地产市场的活力,拥有强大的FTTH发展潜力。然而,由于国际互联互通效率不高,该地区也面临着挑战。例如,在玻利维亚,国际互联互通不足,影响了互联网服务提供商(ISP)能够为客户提供的实际服务能力。
不过,自2013年以来,我们看到了FTTH发展非常积极的迹象:覆盖范围(已覆盖家庭数)和用户数(用户数量)的增长令人瞩目(2014年分别增长46%和57%,2015年分别增长27%和39%)。光纤到户(FTTH)服务似乎在终端用户中取得了巨大成功。大多数供应商提供包含电视在内的三网融合服务。几个月前,一些供应商还推出了1Gbps的解决方案。
将拉丁美洲地区与其他成熟市场进行比较,可以明显看出其潜力巨大,因为该市场仍处于早期阶段。值得一提的是,就渗透率(用户数占该国家庭总数的比例)而言,截至2015年9月,已有9个拉丁美洲国家跻身全球排名,渗透率从1.76%(巴西)到超过47%(乌拉圭,其渗透率甚至高于排名前列的欧洲国家)。






