


小型模块化反应堆(SMR)是一种体积较小、部分在工厂预制的核裂变反应堆,常被誉为数据中心设施的理想供电方案。SMR能够随时随地提供清洁、持续、可靠的电力,似乎是解决人工智能能源需求的关键。然而,这场核能复兴究竟有多现实?
IDTechEx的分析师们一直在密切关注数据中心基础设施和新兴能源技术的趋势。他们最新发布的报告《小型模块化核反应堆(SMR)市场2026-2046:技术、参与者、基准分析、预测》重点介绍了最有前景的SMR项目,并构建了一个数据驱动的基准分析框架,涵盖10种不同类型的反应堆,同时还按技术和地区对SMR市场进行了20年的预测。
小型模块化反应堆 (SMR) 有潜力成为数据中心和整个电网全球电力生产结构的重要组成部分,预计到 2046 年,其年发电量将超过 1900 太瓦时。
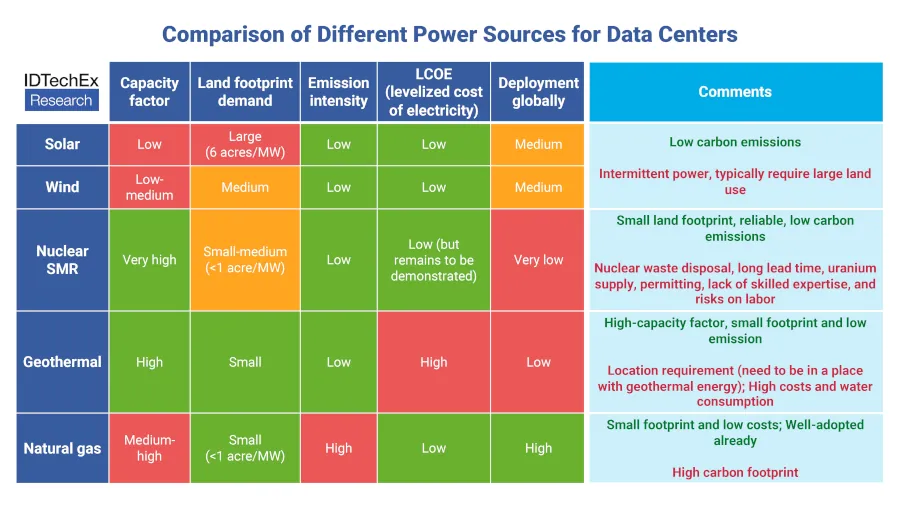
数据中心不同电源对比。图片来源:IDTechEx
为什么数据中心需要SMR?
小型核电站(SMR)的核心价值在于,通过缩小核电项目的规模,它们能够大大降低传统核电行业常见的成本超支和工期延误问题。此外,由于其较低的发电量(通常低于300兆瓦)和较小的占地面积,它们可以安装在更灵活的地点,从而能够更靠近数据中心等电力需求点供电,并且比大型能源基础设施更快地投入运营。.
在小型模块化反应堆(SMR)市场,规模经济正从依赖单个电站的规模(如大型传统核电项目)转向基于大规模生产单个SMR。SMR的大规模生产有望提供极具竞争力的平准化能源成本(LCOE),尤其考虑到核电的持续供应,这与间歇性的可再生能源截然不同——而后者正是数据中心的关键需求。.
然而,现实情况是,小型模块化反应堆(SMR)设计的首个原型机(FOAK)很可能造价昂贵。大多数SMR开发商都认为,克服这种惰性,并致力于生产至少6到10台相同设计的反应堆,与FOAK相比,成本最多可降低40%。小型潜艇核反应堆制造中类似的经验积累曲线也印证了这一点。.
数据中心超大规模运营商的作用
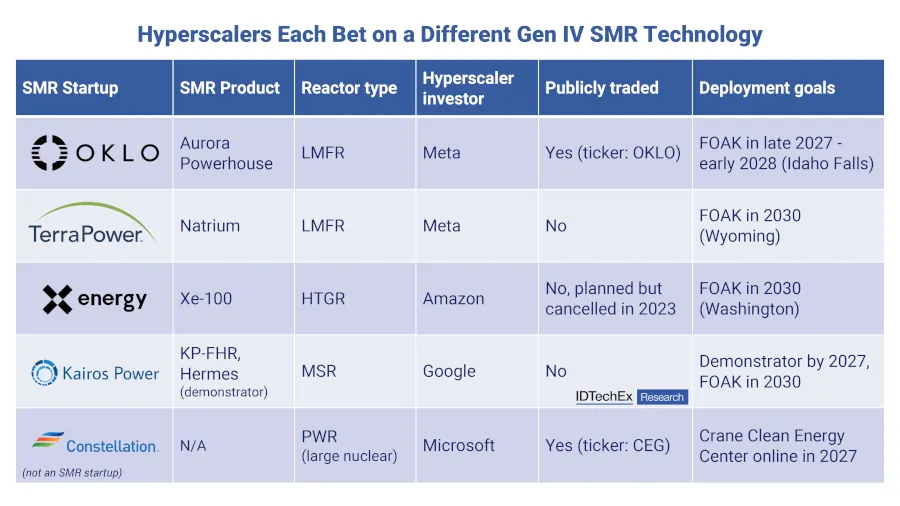
微软、亚马逊、谷歌和Meta等数据中心超大规模运营商是少数拥有充足财力的私营企业,它们不仅能够为单个数据中心提供资金,还能为整个数据中心群项目提供资金。到2026年,这些协议已初见成效,每家超大规模运营商都已向不同的核电开发商做出承诺。.
小型模块化反应堆(SMR)的设计可根据其不同的反应堆技术进行分类,其中最有前景的三种概念是高温气冷堆(HTGR)、液态金属快堆(LMFR)和熔盐反应堆(MSR)。因此,谷歌、亚马逊和Meta对SMR初创公司进行大量投资可能并非巧合,它们各自开发不同类型的反应堆技术:谷歌投资了MSR初创公司Kairos Power,亚马逊投资了HTGR开发商X-Energy,而Meta则投资了两家不同的LMFR初创公司:Oklo和TerraPower。HTGR
、LMFR和MSR被称为第四代(Gen IV)核反应堆设计。IDTechEx
在其全面的SMR市场报告中,使用定量基准框架对这些反应堆类型进行了比较。该评估基于行业兴趣、安全性和效率等参数,将这些第四代反应堆类型相互比较,并与更成熟的第三代及以上核反应堆技术(例如压水反应堆(PWR)和沸水反应堆(BWR))进行比较。
小型模块化反应堆并非“快速解决方案”,而是一项长期战略。
在对核能数据中心的前景过于乐观之前,必须考虑相关的时间节点。即使是像 Kairos Power、X-Energy 和 TerraPower 这样最活跃的小型模块化反应堆 (SMR) 初创公司,也预计其首个全面投入运营的 SMR 最早也要到 2030 年左右才能开始供电。即便能够避免延误,也需要注意的是,这些目标指的是首个此类 SMR 的部署。要实现更大规模的部署,达到千兆瓦级的发电量,至少还需要几年时间。
相比之下,数据中心行业预计,早在 2028 年,严重的电力短缺就可能阻碍 SMR 的发展。简而言之,SMR 短期内无法解决数据中心迫在眉睫的电力短缺问题。然而,这并不意味着它们不能成为长期基础设施的重要组成部分。
尽管燃气发电厂在未来几年仍将是满足能源需求的主要来源,但近期全球事件凸显了石油和天然气市场的波动性。核小型模块化反应堆(SMR)利用易于储存的燃料,为数据中心提供灵活且可扩展的低碳能源解决方案。.
数据中心超大规模企业已发展成为资本足以媲美小型国家的组织。IDTechEx发布的关于小型模块化核反应堆(SMR)的报告分析了各国政府和数据中心巨头如何投资这些反应堆,以满足其未来的电力需求。该市场预计到2036年将达到538亿美元,到2046年将接近3000亿美元。.








