


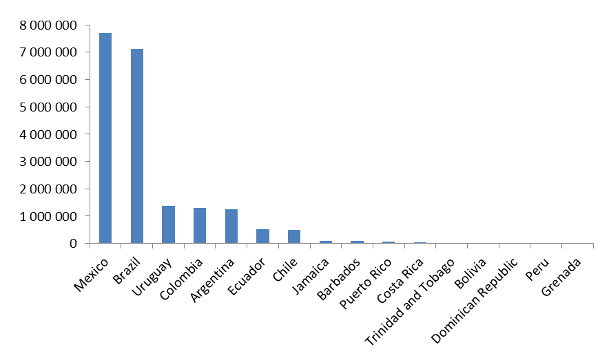
Una delle caratteristiche principali della regione è la sua eterogeneità: il coinvolgimento delle autorità nazionali varia considerevolmente da paese a paese, in quanto possono includere o meno le infrastrutture di telecomunicazione nella loro strategia di sviluppo complessiva. Sul piano normativo, non esistono norme specifiche dedicate al miglioramento della banda ultralarga in generale, e della FTTH/B in particolare.
Alla fine del 2015, il mercato FTTH/B più grande dell'America Latina era il Messico, che ora supera leggermente il Brasile, con 1,29 milioni di abbonati (rispetto a 1,25 milioni di abbonati in Brasile). Insieme, questi due paesi rappresentano oltre il 69% del totale degli abbonati della regione. Un altro paese che ha mostrato una crescita molto interessante è la Colombia, che ora conta oltre 1,3 milioni di famiglie e 150.000 abbonati.
Nei mercati più grandi, la concorrenza sembra aver avuto un impatto positivo e ha effettivamente incoraggiato gli operatori FTTH ad espandere e/o accelerare le proprie implementazioni. È il caso, ad esempio, di Brasile, Argentina, Messico e Cile. Anche le tipologie di operatori che partecipano al mercato FTTH possono variare significativamente da paese a paese. In alcuni casi (Argentina, Messico, Cile, Uruguay, ecc.), gli operatori tradizionali svolgono un ruolo chiave e sono molto attivi in questo nuovo mercato. Nella maggior parte dei casi, tuttavia, le implementazioni iniziali sono state avviate da operatori privati più piccoli, focalizzati su aree limitate, almeno nel breve-medio termine. Ad esempio, il mercato messicano è cresciuto significativamente nel corso del 2015, con un aumento del 46% degli abbonati: la concorrenza tra i due principali operatori, Telmex e TotalPlay, sembra trainare positivamente il mercato. Il mercato brasiliano, invece, è cresciuto leggermente meno (32% di aumento) ed è trainato non solo dalla forte partecipazione di operatori nazionali, ma anche da piccoli operatori che si espandono in aree molto localizzate.
Dal 2013 abbiamo assistito all'emergere di operatori panregionali, in particolare nelle isole caraibiche. Cable & Wireless Communications, attraverso il suo marchio LIME, è un'azienda leader a Barbados e in Giamaica, dove è impegnata nello sviluppo di reti FTTH. Un altro operatore è stato Columbus Communications, che opera con il marchio Flow a Barbados e in Giamaica, così come a Grenada e Trinidad e Tobago. All'inizio del 2015, Cable & Wireless ha acquisito Columbus Communications e ha deciso di offrire i suoi servizi a banda ultralarga con il marchio Flow nella maggior parte dei mercati. Sebbene DOCSIS 3.0 sia l'infrastruttura principale, l'operatore via cavo ha anche lanciato alcune reti FTTH in aree più piccole.
Nei paesi più grandi, possiamo ovviamente citare il Gruppo Telefónica, che applica una strategia su misura per ogni mercato in cui opera. América Móvil è un altro importante operatore in America Latina con il suo marchio Claro. Anche América Móvil sta implementando reti sia FTTLA + DOCSIS 3.0 che FTTH, a seconda del paese.
La partecipazione di questi attori panregionali potrebbe rappresentare un'opportunità significativa per migliorare la FTTH/B nella regione. Sebbene non sia ancora evidente, potrebbero decidere di adottare una strategia comune in diversi mercati, supportandosi a vicenda.
In generale, la regione LATAM ha un forte potenziale per la FTTH grazie alla sua demografia e al dinamismo del suo mercato immobiliare. Tuttavia, deve anche affrontare delle sfide dovute al fatto che l'interconnettività internazionale non è sempre efficiente. Ad esempio, in Bolivia, l'interconnettività internazionale è insufficiente, il che incide sulle effettive capacità che gli ISP sono in grado di fornire ai propri clienti.
Tuttavia, abbiamo osservato segnali molto positivi per la FTTH dal 2013: la crescita sia della copertura (abitazioni raggiunte) che del tasso di adozione (abbonati) è impressionante (incrementi rispettivamente del 46% e del 57% nel 2014, seguiti da un +27% e un +39% nel 2015). L'offerta FTTH sembra aver riscosso grande successo tra gli utenti finali. La maggior parte dei provider offre servizi triple-play che includono la televisione. Diversi provider hanno lanciato soluzioni a 1 Gbps alcuni mesi fa.
Confrontando la regione LATAM con altri mercati maturi a livello mondiale, è evidente che il potenziale è molto elevato, poiché il mercato si trova ancora in una fase iniziale. Vale anche la pena ricordare che, in termini di tassi di penetrazione (numero di abbonati rispetto al numero totale di famiglie in un paese), a settembre 2015 ben 9 paesi LATAM erano presenti nella classifica globale, con percentuali che andavano dall'1,76% (Brasile) a oltre il 47% (Uruguay, dove il tasso di penetrazione è addirittura superiore a quello dei principali paesi europei in classifica).






