
 Queste tecnologie non saranno mai in grado di offrire più canali video on demand o televisione 3D HD [2], né altri servizi avanzati che possono essere offerti tramite fibra.
Lo stesso Presidente Obama, così come molti altri capi di Stato e dirigenti di aziende occidentali, hanno riconosciuto che le reti di nuova generazione (NGN) rappresentano una delle chiavi principali per superare l'attuale crisi, grazie alla loro capacità di generare occupazione nella costruzione di reti e di costruire un tessuto economico più produttivo e sostenibile attraverso il loro utilizzo. I governi hanno compreso che la banda larga è un bene di prima necessità, al pari dell'elettricità, del gas o dell'acqua.
Secondo la "FTTH Ranking" del FTTH Council [4], alla fine del 2011 sono stati raggiunti 75 milioni di abbonati FTTH, ma solo 10,3 milioni di questi si trovavano in Europa. Sebbene l'Europa sia rimasta indietro rispetto al Nord America e all'Asia, lo scorso anno il numero di abitazioni connesse alla fibra è cresciuto del 41% e il numero di abbonati del 28%. In termini di penetrazione, la classifica è guidata da Lituania (28,3%), Norvegia (14,7%) e Svezia (13,6%). In termini di numero assoluto di utenti, la Russia è il mercato più grande con 4,5 milioni, seguita da Francia, Ucraina, Italia e Portogallo.
La realtà è che esiste una notevole variazione tra i paesi europei e, sfortunatamente, la Spagna non è tra i leader, nonostante abbia operatori con una notevole capacità di investimento, come Telefónica, Vodafone e Orange. Secondo i dati CMT [5], la Spagna ha chiuso il 2011 con un totale di 171.177 linee FTTH, con un incremento del 206,4% rispetto al 2010. Pertanto, delle 11.147.934 linee a banda larga presenti in Spagna, solo l'1,53% è in fibra ottica, la maggior parte delle quali appartiene a Telefónica e GIT. Quale potrebbe essere la soluzione al ritardo nella diffusione della FTTH in Spagna? In uno scenario tipico di implementazione FTTH, la maggior parte del CAPEX dell'operatore è rappresentata dal costo delle opere civili, sebbene l'investimento finale dipenda da diversi fattori (la possibilità di installare fibra aerea anziché sotterranea, la densità abitativa, la disponibilità di condotti esistenti, ecc.). Come vedremo, le reti ottiche ad accesso aperto offrono la possibilità a più operatori di sfruttare commercialmente la fibra simultaneamente, minimizzando il costo per abitazione servita e accelerando la crescita della base clienti. Pertanto, è la soluzione ideale per la Spagna per diventare leader in questo mercato, il che contribuirà senza dubbio al necessario cambiamento del modello produttivo.
Modelli di business per le reti in fibra ottica:
gli operatori europei storici sono piuttosto restii a investire nella FTTH (Fiber-To-The-Home), principalmente a causa delle normative vigenti che li obbligano a offrire servizi all'ingrosso ad altri operatori a prezzi regolamentati, trasparenti e non discriminatori. A seconda del paese, questi obblighi di condivisione variano dalla fornitura di condotti alla fornitura di servizi. Le autorità di regolamentazione europee ritengono che i servizi all'ingrosso facilitino la concorrenza. Tuttavia, ciò può limitare la capacità di differenziare le offerte e di innovare, e si è dimostrato non essere un incentivo agli investimenti.
Approfittando di questa situazione, operatori più piccoli (come Numericable in Francia o Optimus in Portogallo) stanno cercando di conquistare quote di mercato e differenziare la propria offerta di servizi attraverso la diffusione della fibra ottica. Allo stesso modo, piccoli comuni (come GIT nel Principato delle Asturie), imprese di costruzione (come Emaar in Arabia Saudita) e società elettriche (come Dong Energy in Danimarca o Eins Energy in Germania) stanno costruendo reti ad accesso aperto e offrendo servizi all'ingrosso ad altri operatori con minore capacità di raggiungere l'ultimo miglio.
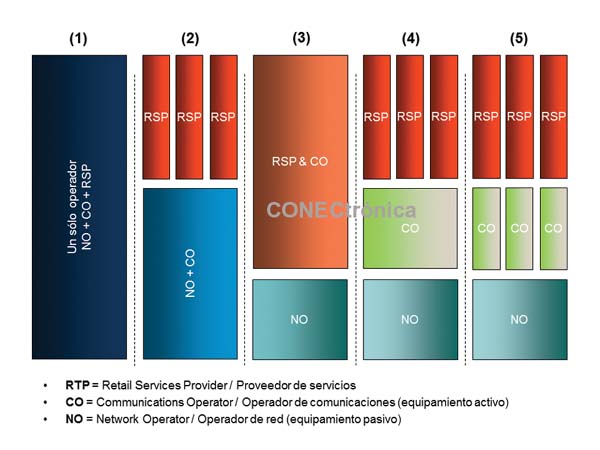
Pertanto, la fibra ottica ha generato nuovi modelli di business, non solo per i servizi che può offrire, ma anche per i ruoli che i vari soggetti che investono nella costruzione e nella gestione delle reti possono assumere. Tipicamente, esistono tre tipi di ruoli e un soggetto o operatore può ricoprirne uno o più, come mostrato nella Figura 1:
- L'operatore di rete (NO) è colui che costruisce l'infrastruttura fisica passiva, ovvero il cablaggio, le fibre, gli splitter, gli armadi, ecc.
- L'operatore di comunicazione (CO) è colui che installa e gestisce le apparecchiature attive, fornendo connettività ai fornitori di servizi.
- I fornitori di servizi (RSP) sono coloro che controllano i clienti finali e commercializzano i servizi a banda larga.
Le reti aperte sono quelle in cui questi tre ruoli sono assunti da entità diverse e hanno suscitato un notevole interesse nel settore, poiché hanno dimostrato di accelerare l'implementazione delle reti in fibra ottica, ridurre i tempi di ritorno sull'investimento e promuovere la concorrenza. Senza dubbio, le reti aperte rappresentano la migliore opzione di implementazione nelle aree urbane, fino al raggiungimento di una base di utenti significativa; nonché nelle aree rurali, come alternativa a lungo termine.
In seguito, analizzeremo più nel dettaglio i modelli di implementazione di reti FTTH di maggior successo, concentrandoci su quelli relativi alle reti aperte.
Modello 1:
Gli operatori storici in ciascun paese europeo (Telefónica in Spagna, Orange in Francia, Deutsche Telekom in Germania, ecc.) hanno storicamente seguito il Modello 1 nelle vecchie reti telefoniche analogiche e cercano di assumere tutti e tre i ruoli nei loro mercati nazionali per le nuove implementazioni in fibra ottica. Tuttavia, a causa dei requisiti normativi dell'UE, in realtà si sta seguendo il Modello 2, 4 o 5. Ovvero, gli operatori storici in genere assumono tutti e tre i ruoli (NO, CO e RSP) e, allo stesso tempo, offrono sia servizi di disaggregazione che di bitstream a prezzi regolamentati ad altri operatori.
Telefónica è molto interessata a investire nella fibra ottica in Spagna per differenziare i propri servizi da quelli della concorrenza, poiché la sua strategia si è sempre basata sulla differenziazione, offrendo così servizi migliori e più numerosi ai propri clienti. Tuttavia, le normative CMT impongono a Telefónica di replicare le proprie offerte in fibra al di sotto dei 30 Mbps – velocità più che sufficienti per la maggior parte dei servizi attuali – e, inoltre, di continuare a mantenere la propria rete in rame per diversi anni. In queste condizioni, Telefónica non è disposta a effettuare un investimento aggressivo nella fibra ottica, soprattutto considerando che la crisi dei consumi sta colpendo le famiglie, che optano per piani tariffari a basso costo. Telefónica dovrebbe investire per ogni famiglia raggiunta, mentre gli operatori alternativi che affittano la propria rete investirebbero per ogni famiglia connessa, con un investimento e un rischio decisamente inferiori. La situazione in Spagna è, con alcune sfumature, molto simile a quella del resto d'Europa
Verizon è probabilmente il miglior esempio di operatore che svolge autonomamente tutti i possibili ruoli di un gestore di rete e segue un approccio FTTH di Modello 1. La principale motivazione che ha spinto Verizon a implementare la fibra ottica è stata l'acquisizione di una nuova base di clienti dalle compagnie via cavo, che avevano riscosso grande successo negli Stati Uniti. La normativa americana ha favorito gli investimenti, poiché la condivisione delle infrastrutture a prezzi regolamentati non è obbligatoria, a differenza di quanto accade in Europa. Ciò consente a Verizon di vendere in esclusiva la qualità e i servizi migliorati agli utenti finali, beneficiando al contempo di costi operativi e di manutenzione inferiori rispetto al rame.
Modello 2.
Il modello 2, in cui un unico operatore gestisce le passività e le attività (NO e CO) su cui diversi operatori offrono servizi (RSP), presenta numerosi vantaggi: un utilizzo più efficiente delle infrastrutture grazie alla condivisione e uno spostamento della concorrenza dalle infrastrutture ai servizi. Affinché questo modello abbia successo, sono necessarie interfacce aperte comuni e accordi SLA chiari.
Gli operatori europei storici hanno offerto questo servizio all'ingrosso o "bitstream" su reti in rame e dovranno continuare a offrirlo su reti in fibra ottica. Tuttavia, questo modello si è dimostrato inefficace nell'incentivare gli investimenti e, se questa tendenza dovesse continuare, una possibile soluzione sarebbe la creazione di una rete pubblica; dopotutto, è così che sono state costruite le attuali reti in rame. L'operatore pubblico neutrale fornisce l'infrastruttura e i servizi all'ingrosso (NO e CO) in modo che altri operatori possano offrire i propri servizi (RSP) ai cittadini, i quali possono quindi scegliere quello più adatto alle proprie esigenze, seguendo il modello 2. In questo modo, vengono introdotti i servizi NGN e viene incoraggiata la concorrenza in aree poco attraenti per gli investimenti privati. Come esempio spagnolo, abbiamo GIT, un operatore pubblico appartenente al Principato delle Asturie, la cui missione è quella di lanciare, mantenere e gestire la rete FTTH neutrale nelle aree rurali delle Asturie, nota come Asturcón. In questo caso, a differenza della Next Gen NBN di Singapore, può esserci un solo RSP per famiglia, sebbene gli utenti possano scegliere quello più adatto alle proprie esigenze. I principali fornitori di servizi di rete (RSP) in questa rete sono Adamo e Telecable.
Un'altra possibilità, molto simile a quella di altre utility come la rete elettrica, sarebbe che l'operatore pubblico investisse e gestisse solo l'infrastruttura passiva, compresi gli edifici in cui si trovano le apparecchiature attive, e che gli operatori agissero sia come CO (Commodity Operator) che come RSP, il che corrisponderebbe al modello 5. In questo caso, gli operatori competerebbero non solo sui servizi ma anche sulle infrastrutture. Di fatto, la Svezia sta seguendo un modello simile, con diversi comuni che promuovono reti aperte. In Spagna, ciò significherebbe fornire lavoro a gran parte della forza lavoro edile, nonché acquisire alcuni edifici in modo che gli operatori possano successivamente installare le proprie apparecchiature attive. La manutenzione e la costruzione di queste reti potrebbero essere effettuate da produttori di apparecchiature e società di servizi. Lo Stato avrebbe un ritorno sull'investimento garantito a lunghissimo termine, sia dai proventi degli affitti sia dall'aumento della produttività e della sostenibilità economica. Sarebbe necessario un investimento significativo a breve termine, ma stiamo parlando di un investimento altamente produttivo che migliorerebbe la qualità della vita dei cittadini, a differenza di altri progetti di costruzione che non apportano alcun valore economico o sociale.
Modelli 3 e 4:
Singapore si è fortemente impegnata ad accelerare il rapido sviluppo delle reti FTTH con il suo piano Next Gen NBN (Next Generation Nationwide Broadband Network). L'obiettivo era costruire una rete FTTH ad accesso aperto e sovvenzionata per stimolare sia la concorrenza che gli investimenti. La componente passiva è stata sovvenzionata con 750 milioni di dollari e l'operatore di rete (NO) vincitore è stato l'operatore storico SingTel e un gruppo di società che hanno formato Opennet. La sovvenzione per la componente attiva (apparecchiature GPON, router IP, ecc.) è stata di 250 milioni di dollari e l'operatore di rete (CO) vincitore è stato StarHub. Sebbene SingTel sembrasse destinata a vincere la gara d'appalto per il CO, la sua vittoria nella gara d'appalto per il NO e il requisito che il CO fosse operativamente separato dagli altri fornitori di servizi ne hanno ridotto le possibilità. Il CO è soggetto a rigidi controlli sui prezzi e obblighi di servizio universale. Diversi fornitori, o RSP, offrono servizi simultaneamente a ciascuna abitazione tramite questa infrastruttura attiva. Ovvero, all'interno della stessa abitazione: il servizio voce può essere sottoscritto tramite RSP1, l'accesso a Internet a banda larga tramite RSP2, la televisione e i video on demand tramite RSP3, e così via. In questo caso, si sta seguendo un modello 4.
Inoltre, SingTel opera anche come CO e RSP nelle aree geografiche di Singapore commercialmente più attraenti, ovvero le zone più densamente popolate e benestanti. In questo caso, si tratterebbe di un Model 3.
Il modello 5
corrisponde alla "separazione" o disaggregazione, in cui l'operatore dominante in genere affitta le infrastrutture passive e le centrali agli altri operatori. Questo modello è ampiamente utilizzato in Europa per le infrastrutture in rame.
Il Modello 5 potrebbe essere implementato anche attraverso una collaborazione volontaria tra operatori, a condizione, ovviamente, che non danneggi la concorrenza né porti ad abusi nei confronti dei consumatori. È quanto stanno facendo con successo Vodafone e Orange in Spagna nel settore della telefonia mobile. Vodafone e Orange hanno condiviso la loro rete 3G in Spagna, risparmiando complessivamente 300 milioni di euro tra il 2007 e il 2011. Per l'utente, questa collaborazione è completamente trasparente, poiché le antenne sono in grado di riconoscere i clienti di ciascuna compagnia e di connetterli direttamente alle rispettive reti. Secondo i dati forniti dalle stesse aziende, questa condivisione delle infrastrutture si traduce in un miglioramento del 25% della copertura nelle aree interessate e in una riduzione del 40% del numero di installazioni. Indubbiamente, questo modello potrebbe anche facilitare la diffusione della fibra ottica. Ad esempio, in Francia, Orange, Numericable e SFR, pur essendo concorrenti, hanno firmato un accordo nel 2008 che stabilisce le condizioni in base alle quali gli operatori si impegnano a condividere la loro rete in fibra ottica. Ciò consente di ottenere una copertura molto maggiore a un costo molto inferiore, senza pregiudicare la concorrenza, poiché gli utenti possono scegliere tra i tre operatori, i quali possono competere sia in termini di infrastrutture attive che di servizi.
Opzioni tecnologiche per reti ottiche aperte
Sebbene esistano soluzioni per la separazione fisica (unbundling) su GPON, il modo più semplice per ottenerla è tramite Ethernet P2P e WDM-PON. Ethernet P2P prevede la separazione delle fibre ottiche, in modo molto simile alle tradizionali reti in rame in cui ogni abbonato riceve una coppia intrecciata di cavi in rame. WDM-PON, d'altra parte, prevede la separazione delle lunghezze d'onda, che può essere facilmente implementata presso la sede centrale dell'operatore, a condizione che tutte le apparecchiature attive dei diversi operatori si trovino nello stesso edificio. Queste tre tecnologie consentono anche il bitstreaming (separazione virtuale) e persino l'utilizzo di diversi operatori che servono lo stesso cliente finale, impiegando VLAN Q-in-Q distinte per ogni RSP e per ogni servizio all'interno di un singolo RSP.
L'Ethernet P2P [1] si è dimostrata una tecnologia di grande successo per la creazione di reti aperte nel Nord Europa (Svezia, Finlandia, Paesi Bassi, ecc.), poiché consente un disaggregamento molto semplice presso la centrale. Oltre alla facilità di eseguire il disaggregamento del loop locale, diversi fattori rendono l'Ethernet P2P molto attraente, come ad esempio: larghezze di banda più elevate (100 Mbps o 1 Gbps dedicati a ciascun utente), la semplicità e la familiarità del protocollo Ethernet, la facilità di stabilire la QoS per servizio e utente e, infine, la sicurezza. Tuttavia, Ethernet presenta anche degli svantaggi rispetto alle reti PON, il principale dei quali è il costo, dovuto alla necessità di posare una fibra per ogni abbonato e di utilizzare più apparecchiature attive (è necessaria una porta per fibra). Questo aumento delle apparecchiature attive comporta maggiore spazio nelle centrali e un maggiore consumo energetico per l'operatore.
Al contrario, GPON [6] è molto più efficiente dal punto di vista energetico e richiede meno spazio e meno fibra, adattandosi perfettamente alle future esigenze degli operatori, grazie a XG-PON (NG-PON1) e WDM-PON (NG-PON2). Questa è la ragione principale per cui la stragrande maggioranza delle implementazioni FTTH viene realizzata con questa tecnologia. Inoltre, GPON consente la creazione di reti aperte tramite bitstream, sebbene la gestione della QoS diventi più complessa in questo scenario [7]. Poiché in GPON la fibra dorsale dalla centrale dell'operatore allo splitter è condivisa da tutti gli utenti, l'unico modo per eseguire l'unbundling è installare una fibra dorsale per operatore e uno splitter per operatore, richiedendo che il passaggio degli abbonati da un operatore all'altro venga effettuato al di fuori della centrale [7]. Se c'è un solo splitter tra la centrale e gli abbonati, il processo di cui sopra è relativamente semplice; tuttavia, la maggior parte delle implementazioni in Spagna in genere impiega due stadi di splitting [8].
WDM-PON [9] è la tecnologia di accesso in fibra ottica più interessante ed è considerevolmente più semplice rispetto ad altre tecnologie PON. Pur mantenendo la stessa architettura punto-multipunto di TDM-PON a livello fisico, ogni utente dispone di una lunghezza d'onda dedicata a livello virtuale, facilitando la disaggregazione. In altre parole, è equivalente a GPON a livello fisico e a Ethernet P2P a livello virtuale. L'utilizzo di WDM-PON nella rete di accesso offre altri vantaggi significativi rispetto a GPON e XG-PON: facilità di fornire larghezza di banda garantita senza contesa a ciascun utente e servizio, elevata scalabilità della larghezza di banda, maggiori distanze e fattori di suddivisione con un minor numero di apparecchiature attive e centrali, gestione, funzionamento e manutenzione della rete più semplici, maggiore sicurezza e minore latenza.
Autore:
Articolo fornito da Ramón Millán
Bibliografia
- [1] “Tecnologie a banda larga in fibra ottica”. Manuale di formazione n. 55, ACTA, 2010
http://www.ramonmillan.com/tutoriales/bandaanchafibraoptica.php
- [2] “3D HD IPTV: La ‘killer application’ per la fibra ottica?”. Ramón Jesús Millán Tejedor, BIT No. 179, COIT & AEIT, febbraio-marzo 2010, p. 5.
http://www.ramonmillan.com/tutoriales/3dhdtv.php
- [3] “La fibra ottica è ‘di moda’”. Ramón Jesús Millán Tejedor, BIT n. 187, COIT & AEIT, dicembre 2011, p. 9.
http://www.ramonmillan.com/tutoriales/fibraopticabeneficios.php
- [4] “Riorganizzazione della leadership europea nella fibra fino a casa. La Scandinavia, leader del settore, potrebbe essere superata dall'Europa meridionale e orientale - l'Europa occidentale è in ritardo”. Conferenza FTTH, Monaco, 15 febbraio 2012.
http://www.ftthcouncil.eu/documents/PressReleases/2012/PR2012_EU_Ranking_FINAL.pdf
- [5] “Nota mensile dicembre 2011”. CMT (Commissione per il mercato delle telecomunicazioni), febbraio 2012.
http://www.cmt.es/es/publicaciones/anexos/nota_mensual_diciembre_2011.pdf
- [6] “Che cos'è… GPON (Gigabit Passive Optical Network)”. Ramón Jesús Millán Tejedor, BIT n. 166, COIT & AEIT, dicembre 2007, pp. 63-67.
http://www.coit.es/publicaciones/bit/bit166/63-67.pdf
- [7] “Open Access and Local Loop Unbundling on GPON Networks”. ECI Telecom, febbraio 2009.
http://www.ecitele.com/OurOffering/Industries/Solutions/Solution%20Assets/open-access-and-local-loop-unbundling-on-gpon-networks.pdf
- [8] “Studio sulla fattibilità dell'implementazione della rete FTTH”. CMT, maggio 2009.
http://www.cmt.es/c/document_library/get_file?uuid=1f1abb96-6c08-4068-bf92-b697f164a03b&groupId=10138
- [9] “NG-PON (rete ottica passiva di prossima generazione)”. Ramón Jesús Millán Tejedor, Conectrónica nº 154, Pubblicazioni tecniche GM2, febbraio 2012.
http://www.ramonmillan.com/tutoriales/ngpon.php