


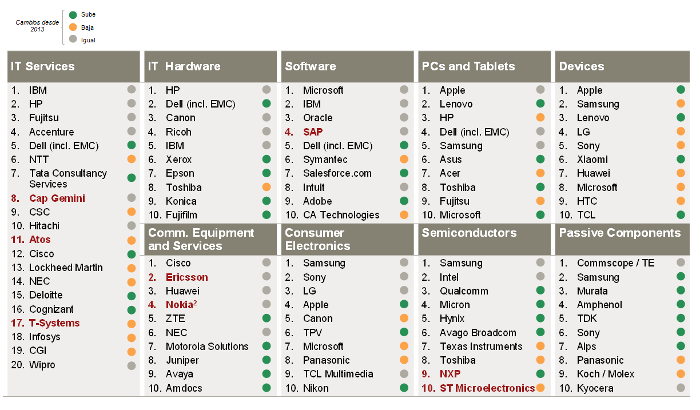
"L'Europa ha perso terreno nella classifica delle 100 maggiori aziende high-tech, ma quelle rimaste hanno rafforzato la propria posizione", sottolinea Axel Freyberg, partner della società di consulenza internazionale AT Kearney e responsabile della divisione Comunicazione, Media e Tecnologia per Europa, Medio Oriente e Africa.
Nel 2013, le aziende europee hanno generato il 9% del fatturato delle prime 100 aziende nei nove segmenti dell'alta tecnologia. Entro il 2015, questa cifra era scesa al 7-8%, in seguito all'acquisizione del ramo dispositivi di Nokia da parte di Microsoft. Durante questo periodo, le aziende europee hanno consolidato le proprie posizioni in settori chiave.
I nove segmenti ad alta tecnologia inclusi nello studio sono: servizi tecnologici, apparecchiature tecnologiche, programmi e software, computer e tablet, dispositivi, apparecchiature e servizi di comunicazione, elettronica di consumo, semiconduttori e componenti passivi.
“Nonostante le numerose sfide che il continente si trova ad affrontare, i leader del settore high-tech sono riusciti a concentrarsi e hanno sfruttato fusioni e acquisizioni per rafforzare la propria posizione nel settore di punta europeo: le soluzioni complesse nel B2B”, afferma Javier Navarro, responsabile del settore telecomunicazioni presso AT Kearney Iberia.
La fusione tra Alcatel-Lucent e Nokia, ad esempio, ha creato un nuovo leader europeo nel settore delle apparecchiature e dei servizi di telecomunicazione. L'Europa continua a dominare il segmento, con una quota di fatturato del 35-40% tra le prime 10 aziende. Il settore dei semiconduttori è un altro esempio positivo di un ambito in cui l'Europa ha compiuto progressi, come dimostra l'acquisizione della statunitense Freescale da parte di NXP, che ha permesso all'azienda di entrare nella top 10 nel 2015.
L'ultimo studio di AT Kearney sul settore high-tech (leggibile qui) mostra che, da un lato, le aziende europee hanno rafforzato la propria posizione attraverso fusioni e acquisizioni, mentre dall'altro, l'ascesa di alcune società in classifica sta ostacolando la ripresa dell'high-tech europeo. Ad esempio, Lenovo si posiziona ora al terzo posto dopo l'acquisizione di Motorola, e Dell è quinta nel settore dei servizi e del software dopo la fusione con EMC.
Date queste sfide, come può l'Europa recuperare terreno nel settore globale dell'alta tecnologia?
“Perché l'Europa si riprenda, è necessaria una nuova fonte di prodotti innovativi e vantaggi competitivi. L'Internet delle cose rappresenta una nuova opportunità che l'Europa potrebbe cogliere per dare ulteriore impulso al suo settore high-tech, a condizione che sussistano le giuste condizioni”, spiega Javier Navarro.
Come dimostra l'ultimo studio di AT Kearney, l'Internet delle cose (IoT) creerà un mercato di soluzioni da 80 miliardi di euro nella sola Europa e porterà benefici a integratori di sistemi, aggregatori di servizi e piattaforme, distributori di sistemi e software, tra molti altri.
Nonostante le difficoltà nel settore dei componenti, l'Europa possiede molte delle qualità necessarie per diventare leader nell'Internet delle cose. La sua forza in mercati verticali chiave (come quello sanitario, automobilistico e dei prodotti industriali), i fornitori emergenti di soluzioni IoT (ad esempio, ARM nella progettazione di chipset), i creatori innovativi (come Riot OS, Arduino e Raspberry Pi) e i leader globali nelle apparecchiature e nei servizi di comunicazione (come Ericsson e Nokia) sono solo alcuni esempi di ciò che potrebbe spingere l'alta tecnologia europea in prima linea.
Javier Navarro ne è convinto: "Con le giuste misure, il panorama dell'alta tecnologia nel 2025 può essere radicalmente diverso, ma dobbiamo iniziare ora.".
Informazioni sullo studio:
A.T. Kearney ha pubblicato negli ultimi anni due studi sul settore high-tech europeo. Il primo, "The Future of Europe’s High-Tech Industry" (2012), concludeva che meno del 10% del fatturato delle 100 principali aziende high-tech mondiali (suddivise in nove segmenti) era generato da aziende con sede in Europa. Il secondo, "Rebooting Europe’s High-Tech Industry" (2014), evidenziava il minimo cambiamento nella quota di fatturato delle aziende con sede in Europa, nonostante il loro numero fosse sceso a nove secondo i bilanci del 2012. Abbiamo ora aggiornato lo studio con i dati più recenti disponibili e una segmentazione migliorata (pubblicato a dicembre 2015).
1. Basato sui ricavi dichiarati da gennaio 2015 a dicembre 2015
2. Include Alcatel-Lucent
Fonte: Capital IQ; AT Kearney








