
I piccoli reattori modulari (SMR), ovvero reattori a fissione nucleare di dimensioni ridotte e parzialmente prefabbricati, sono spesso considerati la soluzione ideale per alimentare i data center. Fornendo energia pulita, continua e affidabile ovunque sia necessaria, gli SMR sembrerebbero essere la chiave per soddisfare il fabbisogno energetico dell'intelligenza artificiale, ma quanto è realistica questa nuova rinascita del nucleare?
Gli analisti di IDTechEx hanno monitorato attentamente le tendenze sia nelle infrastrutture dei data center che nelle tecnologie energetiche emergenti, e il nuovo rapporto, "Small Modular Nuclear Reactor (SMR) Market 2026-2046: Technologies, Players, Benchmarking, Forecasts", evidenzia gli sviluppi dei progetti SMR più promettenti, con un quadro di riferimento basato sui dati per 10 diverse tipologie di reattori e previsioni a 20 anni per il mercato SMR, suddivise per tecnologia e regione.
I reattori modulari di piccole dimensioni (SMR) hanno il potenziale per diventare parte integrante del mix globale di produzione di energia elettrica per i data center e per l'intera rete elettrica, e si prevede che raggiungeranno oltre 1900 TWh di produzione annua di energia elettrica entro il 2046.
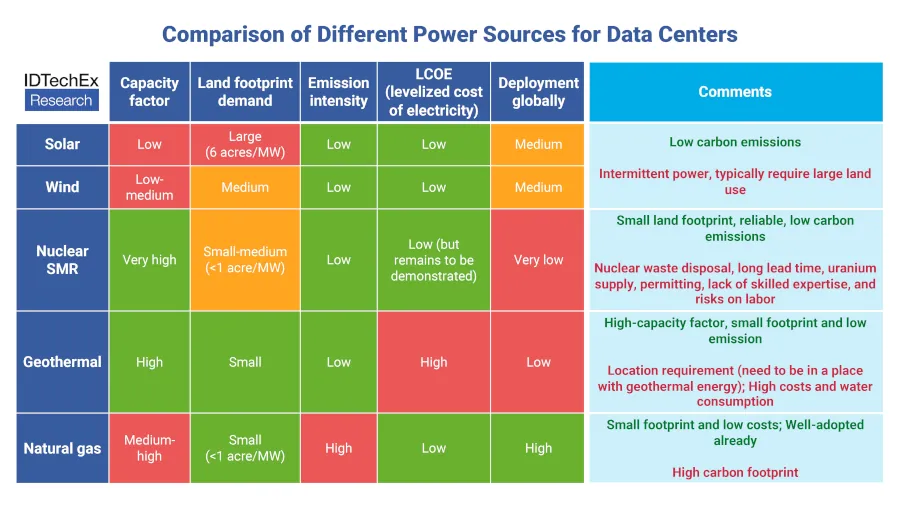
Confronto tra diverse fonti di alimentazione per data center. Fonte immagine: IDTechEx
Perché utilizzare SMR per i data center?
Il principale vantaggio competitivo delle piccole centrali nucleari (SMR) risiede nel fatto che, riducendo le dimensioni dei progetti nucleari, si riduce notevolmente il rischio di significativi sforamenti di budget e ritardi nella costruzione, fenomeni comuni nel settore nucleare tradizionale. La loro minore potenza (in genere inferiore a 300 MWe) e le dimensioni ridotte consentono inoltre l'installazione in una gamma più ampia di località, fornendo elettricità molto più vicino ai data center dove è necessaria e rendendole operative molto più rapidamente rispetto alle infrastrutture energetiche di maggiori dimensioni.
Nel mercato dei reattori modulari di piccole dimensioni (SMR), le economie di scala si stanno spostando dalla dipendenza dalle dimensioni di ciascun impianto (come in un grande progetto nucleare convenzionale) alla produzione di volumi maggiori di singoli SMR. La produzione di massa di SMR ha il potenziale per offrire un costo livellato dell'energia (LCOE) altamente competitivo, soprattutto considerando che l'energia nucleare è disponibile in modo continuo, a differenza delle fonti di energia rinnovabile intermittenti, un requisito fondamentale per i data center.
La realtà, tuttavia, è che il primo prototipo di un reattore SMR (FOAK) sarà probabilmente costoso. La maggior parte degli sviluppatori di SMR concorda sul fatto che superare questa inerzia e impegnarsi nella produzione di almeno 6-10 unità dello stesso progetto di reattore ridurrebbe i costi fino al 40% rispetto al FOAK. La prova di ciò si può trovare nelle curve di apprendimento simili dimostrate nella produzione di piccoli reattori nucleari per sottomarini.
Il ruolo dei fornitori di servizi di data center su larga scala
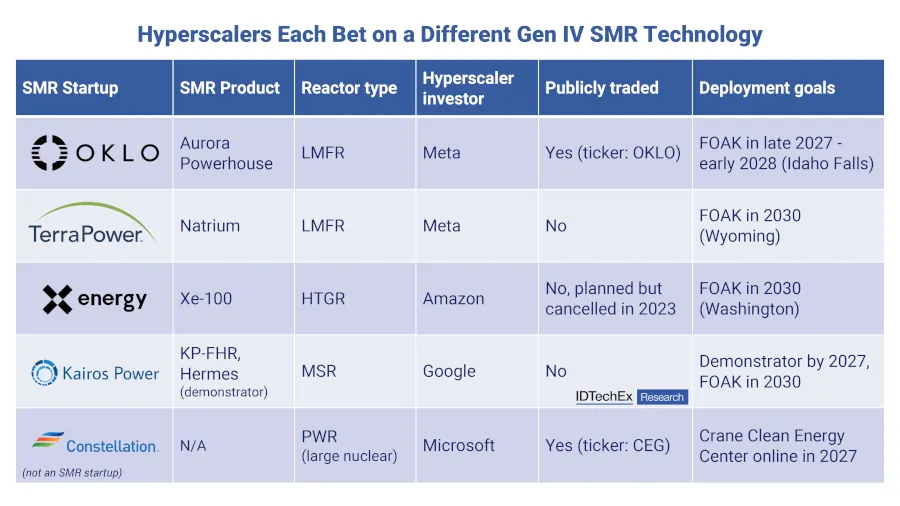
I colossi dei data center come Microsoft, Amazon, Google e Meta sono tra le poche organizzazioni private con risorse finanziarie sufficienti per finanziare non solo singoli data center, ma interi progetti di infrastrutture. Entro il 2026, questi accordi stanno già prendendo forma, con ciascun hyperscaler che si impegna con diversi sviluppatori di centrali nucleari.
I progetti di SMR possono essere classificati in base alle diverse tecnologie di reattore, e tre dei concetti più promettenti sono i reattori a gas ad alta temperatura (HTGR), i reattori veloci a metallo liquido (LMFR) e i reattori a sali fusi (MSR). Non è quindi probabile che Google, Amazon e Meta abbiano investito in modo significativo in startup di SMR, ciascuna impegnata nello sviluppo di un diverso tipo di tecnologia di reattore: Google con la startup MSR Kairos Power, Amazon con lo sviluppatore di HTGR X-Energy e Meta con due diverse startup LMFR: Oklo e TerraPower.
HTGR, LMFR e MSR sono definiti progetti di reattori nucleari di quarta generazione (Gen IV).
Nel suo rapporto completo sul mercato degli SMR, IDTechEx confronta queste tipologie di reattori utilizzando un quadro di benchmarking quantitativo. La valutazione si basa su parametri quali l'interesse del settore, la sicurezza e l'efficienza, al fine di confrontare questi tipi di reattori di quarta generazione tra loro e anche con le tecnologie di reattori nucleari di terza generazione e successive, più consolidate, come i reattori ad acqua pressurizzata (PWR) e i reattori ad acqua bollente (BWR).
I reattori modulari di piccole dimensioni non saranno una "soluzione rapida", ma una strategia a lungo termine
Prima di entusiasmarsi troppo all'idea di data center alimentati a energia nucleare, è importante considerare le tempistiche. Anche le startup più prolifiche nel settore dei reattori modulari di piccole dimensioni (SMR), come Kairos Power, X-Energy e TerraPower, prevedono che ci vorrà circa il 2030 prima che il loro primo SMR pienamente operativo inizi a fornire elettricità. Anche se si evitassero ritardi, è importante notare che questi obiettivi si riferiscono alla prima installazione di un reattore di questo tipo (FOAK). Un'implementazione su larga scala per raggiungere gigawatt di potenza richiederà almeno qualche altro anno.
Per contro, il settore dei data center prevede che una significativa carenza di elettricità potrebbe ostacolare lo sviluppo già a partire dal 2028. In poche parole, gli SMR non saranno la soluzione all'imminente carenza di energia nei data center nel breve termine. Tuttavia, questo non significa che non possano diventare un elemento cruciale dell'infrastruttura a lungo termine.
Sebbene le centrali elettriche a gas rappresenteranno la principale fonte di energia per i prossimi anni, i recenti eventi globali hanno evidenziato la volatilità dei mercati del petrolio e del gas. I reattori nucleari modulari di piccole dimensioni (SMR) offrono una soluzione flessibile e scalabile per la fornitura di energia a basse emissioni di carbonio ai data center, utilizzando un combustibile facilmente immagazzinabile.
Le aziende hyperscaler nel settore dei data center sono diventate organizzazioni con capitali paragonabili a quelli di piccole nazioni. Il rapporto IDTechEx sui piccoli reattori nucleari modulari (SMR) analizza come governi e giganti dei data center stiano investendo in questi reattori per garantire il proprio fabbisogno energetico futuro, in un mercato che potrebbe raggiungere i 53,8 miliardi di dollari entro il 2036 e quasi 300 miliardi di dollari entro il 2046.