


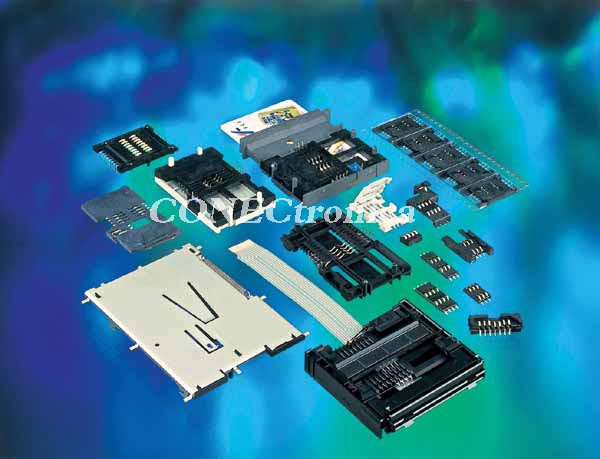
Tuttavia, è in corso anche un periodo di adattamento e cambiamento, dovuto alla crescente applicazione della tecnologia wireless NFC (Near Field Communication) tramite identificazione a radiofrequenza (RFID) per carte e telefoni cellulari, il cui impatto potrebbe essere considerevole
A causa del recente aumento di interesse per questi dispositivi, è facile dimenticare che le smart card sono apparse per la prima volta sul mercato di massa all'inizio degli anni '80, con l'introduzione del sistema Télécarte in Francia per i pagamenti presso i telefoni pubblici. Più di 20 anni dopo, l'Europa può ancora vantarsi di essere la culla delle smart card, in particolare nel settore bancario. Il continente è molto più avanti degli Stati Uniti nel campo delle carte di credito e di debito con chip.
Le preoccupazioni relative alle frodi hanno portato all'adozione diffusa di chip e PIN in tutta Europa, promuovendo principalmente la standardizzazione della gestione delle transazioni. L'Europa sta compiendo i primi passi verso una società senza contanti. Nel frattempo, gli Stati Uniti rimangono fortemente dipendenti dalle tradizionali carte bancarie con banda magnetica. L'estesa infrastruttura necessaria per gestire queste carte rappresenta un ostacolo significativo all'adozione diffusa delle smart card. Tecnologie come MagnePrint offrono altri modi per garantire una maggiore protezione contro la duplicazione delle carte e potrebbero anche prolungare la durata delle carte con banda magnetica per un certo periodo.
La sicurezza è attualmente una priorità assoluta e a livello globale si registra un notevole interesse per l'introduzione di documenti d'identità e passaporti elettronici. Tuttavia, sembra che si dimentichi che da diversi anni le pubbliche amministrazioni utilizzano le smart card per migliorare l'efficienza, la sicurezza e la facilità d'uso di vari servizi sanitari e sociali. Anche il potenziale nel settore commerciale è considerevole, con nuove applicazioni che emergono continuamente.
Nonostante la diversità e il potenziale del mercato, la maggior parte delle applicazioni per connettori per smart card è caratterizzata da un design basilare e da una tecnologia semplice. Le caratteristiche principali ricercate sono: la massima durata possibile, un meccanismo stabile, affidabile e sicuro, e la conformità a standard quali EMV, PCI PED (Payment Card Industry PIN Entry Devices) e ISO 7816.
È evidente che i prodotti sono in continua evoluzione, ma si tratta più di un'evoluzione che di una rivoluzione, e riflette le tendenze generali del settore elettronico, come la ricerca di soluzioni per un utilizzo più efficiente dello spazio. Le problematiche relative alla commercializzazione del prodotto (come i tempi di immissione sul mercato, le garanzie di fornitura e il rapporto qualità-prezzo) sono le più rilevanti per i produttori di apparecchiature originali (OEM). Anche per quanto riguarda i contatti, l'enfasi è posta sulle prestazioni piuttosto che sull'innovazione. Per la maggior parte delle applicazioni, la necessità di resistere a un elevato numero di cicli rende l'oro la scelta preferibile per la placcatura dei contatti.
È evidente che il successo della maggior parte delle smart card si basa su un'ampia diffusione piuttosto che sull'esclusività, il che porta a una tendenza verso la standardizzazione. Tuttavia, i connettori personalizzati possono ancora svolgere un ruolo cruciale. I produttori di apparecchiature originali (OEM) in genere impiegano diverse strategie per impedire la duplicazione dei terminali tramite il connettore, sviluppando soluzioni distinte per l'utente finale destinate a clienti diversi. La personalizzazione dei connettori facilita inoltre la protezione del design contro la copia.
Qualcosa di simile sta accadendo nel mercato dei connettori per schede SIM. In questo caso, il processo di miniaturizzazione si è già concluso; infatti, il connettore SIM a cui siamo abituati non è altro che una serie di contatti. Come nell'esempio precedente, il design innovativo non è un fattore cruciale. Ciò che i produttori di apparecchiature originali (OEM) cercano è una soluzione che soddisfi gli standard e le specifiche consolidate. Dato che il ciclo di vita di un nuovo modello di telefono cellulare si misura in mesi, la chiave per il produttore è essere in grado di rispondere efficacemente ai brevi tempi di consegna degli ordini. L'efficienza produttiva e della catena di fornitura è altrettanto importante quanto la produzione di un prodotto di qualità a un prezzo competitivo.
Per i produttori di connettori che si sono adattati con successo al mercato delle smart card, la crescente importanza della tecnologia NFC rappresenta al contempo una nuova sfida e un'opportunità. L'NFC è destinato ad avere un impatto significativo, ma è la forma che assumerà ad aver generato alcune controversie. Questo sistema wireless sostituirà senza dubbio alcune applicazioni di connettori per smart card, ma i terminali NFC richiederanno anche nuovi tipi di interconnessioni.
L'impatto della comunicazione di prossimità ci fa dimenticare che si tratta di una tecnologia diffusa quanto le carte contactless. Finora, le applicazioni NFC sono state utilizzate principalmente per transazioni a basso costo, come il trasporto pubblico nei grandi centri urbani. Oggi, però, un numero crescente di operatori del settore è interessato a utilizzarla per operazioni attualmente effettuate solo con banconote e monete.
La direzione di questa crescita è ancora in fase di definizione. Le carte per il trasporto pubblico, come il sistema Oyster utilizzato a Londra, si stanno trasformando in carte prepagate utilizzabili in diverse tipologie di attività commerciali. Allo stesso modo, i principali circuiti di carte di credito stanno lanciando sistemi che faciliteranno l'utilizzo di carte di prossimità contactless, senza PIN, per transazioni a basso costo.
Il Giappone sta aprendo la strada all'utilizzo di telefoni cellulari con sistemi NFC collegati a carte di credito per questo tipo di pagamento. I principali produttori di telefoni cellulari, come Nokia, sono entusiasti all'idea che questa applicazione diventi la norma, il che significherebbe la fine della SIM card come connettore di pagamento. Tuttavia, restano da risolvere alcune questioni, relative alla disponibilità dei clienti ad abbandonare l'uso del contante e alla volontà dei commercianti di sostituire banconote e monete con l'infrastruttura necessaria per la comunicazione di prossimità.
Come possiamo vedere, la comunicazione di prossimità non ha ancora avuto un impatto significativo. I produttori di terminali di pagamento offrono funzionalità NFC tramite moduli aggiuntivi: il connettore per la smart card rimane invariato, mentre per il modulo aggiuntivo sono necessari nuovi connettori. A lungo termine, i cambiamenti potrebbero essere più drastici. Se le smart card con tecnologia NFC risolvessero i problemi di sicurezza e iniziassero a essere utilizzate per tutte le transazioni attualmente effettuate in contanti, emergerebbe una gamma completamente nuova di potenziali applicazioni.
Qualora l'uso dei telefoni cellulari come portafogli digitali si diffondesse, i giorni della SIM card potrebbero essere contati. Tuttavia, questo non è inevitabile, poiché esiste una potente lobby che promuove la SIM card come mezzo di archiviazione dati molto economico e come strumento di marketing. È inoltre in corso un acceso dibattito sulle caratteristiche di sicurezza delle SIM card rimovibili rispetto a quelle della tecnologia NFC integrata.
Qualunque direzione prendano i vari mercati delle smart card nei prossimi anni, è chiaro che i produttori di connettori non sono in grado di influenzare tali cambiamenti. Non stiamo parlando di un mercato in cui importanti progressi nella progettazione o nella tecnologia dei connettori giocheranno un ruolo fondamentale. L'accento è posto sulla conformità agli standard internazionali e sullo sviluppo di soluzioni di progettazione sempre più compatte, durevoli, sicure ed economiche.
I produttori di connettori meglio posizionati per capitalizzare sulle dinamiche e sulla crescita del mercato delle smart card saranno quelli più attenti alle esigenze dei clienti e in grado di rispondervi in modo rapido ed efficace, introducendo sul mercato prodotti il prima possibile, a prezzi competitivi e garantendo le risorse necessarie per mantenere un elevato volume di scorte.
L'autore,
Gijs Werner, è Direttore Marketing Globale di FCI Electronics ed economista. Ha lavorato per tre anni come consulente di marketing e, dal 1998, presso Berg Electronics come Product Manager per la linea di prodotti Basics+. In FCI, si è occupato della gestione dei prodotti e del mercato a livello regionale e internazionale.








