Diese Technologien durchdringen alle Bereiche des sozioökonomischen Lebens und verändern die interne Organisation von Unternehmen sowie die Interaktion von Bürgern und Unternehmen mit der Regierung. Sie verändern Arbeits- und Lernmuster, bestimmen den Umgang der Menschen mit Informationen und schaffen neue Freizeitmuster. Laut Prognosen wird der Fortschritt in diesen Bereichen das Tempo der gesamtwirtschaftlichen Entwicklung bestimmen. Der IKT-Sektor zeichnet sich durch gesteigerte Arbeitsproduktivität und Rentabilität in anderen Produktions- und Dienstleistungssektoren aus. Darüber hinaus wächst sein Beitrag zum BIP und zur Beschäftigung in modernen Volkswirtschaften stetig. Die Entwicklung des IKT-Sektors erfordert Kapitalinvestitionen, Ausgaben für Forschung und Entwicklung, wissenschaftliche und wirtschaftliche Kooperation im Technologietransfer, hochqualifizierte und gut ausgebildete Fachkräfte sowie eine digital kompetente Gesellschaft, die auf den Einsatz von Informations- und Kommunikationstechnologien vorbereitet ist.
Das Interesse der Bürger an neuesten Technologien ist wiederum eine Folge der Verfügbarkeit von Telekommunikationsinfrastruktur und digitalen Geräten, des allgemeinen Wohlstands der Gesellschaft sowie einer Vielzahl interessanter und nützlicher Online-Produkte und -Dienstleistungen. Industrieländer, die Wirtschaftswachstum anstreben, können andere technologische und organisatorische Volkswirtschaften nur begrenzt imitieren. Vielmehr sind sie gezwungen, den Weg für die Welt der neuen Technologien zu ebnen, die durch hohen Wettbewerb, schnellen Informationsfluss, hohe Innovationsverbreitung und das hohe Risiko von Investitionen in bewährte Lösungen gekennzeichnet ist.
Beispiele von Ländern, die in den letzten Jahrzehnten erfolgreich den Übergang von auf niedrigen Arbeitskosten und hoher Produktionseffizienz basierenden Volkswirtschaften zu wissensbasierten Volkswirtschaften vollzogen haben, zeigen, dass diese Transformation die aktive Beteiligung von Unternehmern, technologische, wirtschaftliche und organisatorische staatliche Unterstützung, den Ausbau der Telekommunikationsinfrastruktur und eine geförderte Zusammenarbeit zwischen Wissenschaft und Wirtschaft erfordert.
Polen, als Land im Übergang zu einer innovationsbasierten Wirtschaft, steht vor der Herausforderung, eine effektive Strategie zur Förderung des technologischen Unternehmertums umzusetzen, polnische Technologiekonzepte weltweit zu verbreiten, Investitionen mit hoher Wertschöpfung anzuziehen und die Zusammenarbeit zwischen Wissenschaft und Wirtschaft zu ermöglichen. Dieser Artikel beschreibt Polens aktuelle Position im globalen IKT-Sektor und untersucht seine zukünftigen Entwicklungsperspektiven unter Berücksichtigung der Erfolgsfaktoren von Ländern und deren innovativen IKT-Lösungen.
Stärken der polnischen Wirtschaft:
Polen belegt Platz 20 unter den größten Volkswirtschaften der Welt, Platz 31 nach Bevölkerungszahl, Platz 47 beim BIP pro Kopf und Platz 22 unter den globalen Exportführern pro Kopf. Das Land verfügt über einen großen Binnenmarkt sowie ein hohes Bildungs- und Beschäftigungsniveau. Die polnische Wirtschaft erwies sich während der globalen Wirtschaftskrise und des Drucks auf die europäischen und globalen Märkte als widerstandsfähig. Zu den Stärken der polnischen Wirtschaft zählen die öffentliche Sicherheit, die erhöhte Transparenz im politischen Leben und in administrativen Entscheidungsprozessen, die politische Stabilität sowie eine Wirtschaft, die neueste Technologien durch ausländische Investitionen und verstärkte Ausgaben für Forschung und Entwicklung schnell integriert. Dies spiegelt sich in gestiegenen Exporten von Hightech-Gütern, höheren Einnahmen aus dem Verkauf von Lizenzen und Patenten im Ausland sowie einer wachsenden Anzahl eingetragener Gemeinschaftsgeschmacksmuster und -marken wider. Laut Prognosen der Weltbank kann Polen 2012 mit einem BIP-Wachstum von 2,9 % und 2013 mit 3,2 % rechnen. Im Globalen Wettbewerbsfähigkeitsbericht 2011–2012 zählte Polen zu den 18 Ländern, die den Übergang von einer effizienzorientierten zu einer innovationsorientierten Wirtschaft vollziehen.
Polens wachsende Bedeutung in der globalen IKT-Branche ist ebenfalls bemerkenswert.
Im letzten Jahrzehnt hat sich Polen zu einem bedeutenden Produzenten von IKT-Lösungen entwickelt, was unter anderem auf die Globalisierung des IKT-Marktes und die Verlagerung der Produktion nach Asien, Mexiko, Mittelamerika und Osteuropa zurückzuführen ist. Darüber hinaus zeichnet sich der polnische Binnenmarkt durch eine stetig steigende Nachfrage nach IKT-Technologien aus. Zwischen 1996 und 2008 wuchs der polnische IKT-Exportsektor mit einer durchschnittlichen jährlichen Rate von 28 %, und Polen hat sich zu einem Spezialisten für Unterhaltungselektronik, kundenspezifische Softwareentwicklung, Videospiele und mobile Lösungen entwickelt. Die polnische Wirtschaft ist die fünftgrößte in Europa in Bezug auf die Beschäftigung im IKT-Fertigungssektor (5,1 % der gesamten europäischen Beschäftigung im IKT-Fertigungssektor). Obwohl Polen im Ranking der Informationsgesellschaftsentwicklung (bezüglich Internetnutzung und Verfügbarkeit von Breitbandanschlüssen für Bürger und Unternehmen) nicht besonders gut abschneidet, hat die polnische Regierung mit dem Dokument „Strategien zur Informationsentwicklung in der polnischen Gesellschaft bis 2013“ gezielt daran gearbeitet, diese Situation zu verbessern. Dies führte zu Änderungen der Telekommunikationsgesetze, die die IKT-Branche stärker begünstigen, zur Vereinfachung der Verfahren zur Beantragung von Fördermitteln für die Computerisierung, zur Integration grundlegender Computer- und Internetkenntnisse in die Lehrpläne und zu erleichterten Investitionen in die Telekommunikations- und Informationsinfrastruktur. Laut dem Digital Agenda Scoreboard werden die Ausgaben für den Ausbau von Telekommunikationsnetzen als Prozentsatz der Gesamteinnahmen definiert. Dieser Wert liegt in Polen über dem EU-Durchschnitt und verspricht, die Lücke zwischen Polen und den fortschrittlichsten europäischen Ländern zu verringern.
Die Polen nutzen soziale Medien intensiv und sind deutlich interaktionsfreudiger als der europäische Durchschnitt. Auch die Nutzung staatlicher Online-Dienste durch Unternehmen liegt über dem europäischen Durchschnitt.
Die wachsende Bedeutung der IKT-Branche für die polnische Wirtschaft.
Im Jahr 2010 betrug der Anteil der IKT am gesamten Produktions- und Dienstleistungssektor 5,3 %. Der Nettoumsatz des IKT-Sektors erreichte 113,5 Milliarden PLN (ca. 30 Milliarden EUR), ein Anstieg von 26 % gegenüber 2007. Die Umsätze im IKT-Produktionssektor stiegen um 48 %, während die Umsätze im IKT-Dienstleistungssektor um 17 % zunahmen. Innerhalb des IKT-Dienstleistungssektors verzeichneten IT-Dienstleistungsunternehmen (45 %) und Großhandelsunternehmen (44 %) die größten Zuwächse. Zwischen 2007 und 2010 stieg die Anzahl der IKT-Unternehmen um 404, von 995 im Jahr 2007 auf 1399 im Jahr 2010. Die Anzahl der IT-Dienstleister erhöhte sich um 307, die der Großhandelsunternehmen um 63 und die der Produktionsunternehmen um 27.
Es wird erwartet, dass Dienstleistungen und Software in den kommenden Jahren den größten Anteil am polnischen IKT-Markt einnehmen werden und den Fertigungssektor verdrängen. Im Jahr 2010 erreichte die Zahl der Beschäftigten im IKT-Sektor 162.000, ein Anstieg von 8 % gegenüber 2007.
Darüber hinaus spielen IKT-Exporte eine zunehmend wichtige Rolle für die gesamten polnischen Exporte. Der Nettoumsatz des gesamten IKT-Sektors stieg zwischen 2007 und 2010 um fast 9,1 Milliarden PLN (ca. 2,3 Milliarden EUR) bzw. 40 %, wobei rund 38 % auf die Fertigung und 51 % auf Dienstleistungen entfielen. Im Jahr 2010 erzielten IKT-Fertigungsunternehmen 64 % ihres Umsatzes durch Exporte, während IKT-Dienstleister 8 % erwirtschafteten. Laut der Ausgabe 2012 der Computerworld Top 200 verzeichnete der öffentliche Sektor 2011 einen deutlichen Anstieg der IT-Ausgaben (plus 17 %). Die öffentliche Verwaltung ist aufgrund erheblicher EU-Subventionen mittlerweile der größte IKT-Investor in Polen. Weitere Sektoren mit signifikanten Ausgaben sind Telekommunikation (13 %), Energieversorgung (44 %), Verkehr (53 %), Gesundheitswesen (45 %), Bildung (16 %), Medien (16 %) und Bauwesen (33 %). Betrachtet man den gesamten IKT-Sektor (Produktion und Dienstleistungen) im Jahr 2010 im Vergleich zu 2007, so haben sich die Ausgaben für Forschung und Entwicklung mehr als verdreifacht (auf rund 140 Millionen Euro) und sich gegenüber 2009 nahezu verdoppelt (auf etwa 95 Millionen Euro).
Im Vergleich zu anderen Ländern der Region erweist sich Polen als der günstigste Standort für Forschungs- und Entwicklungszentren sowie für die Ansiedlung von Softwareentwicklungsunternehmen. Nahegelegene BPO-Dienstleistungszentren und Outsourcing-Anbieter florieren in Polen ebenso wie Softwareentwicklungszentren und spezialisierte Dienstleistungsunternehmen. Unternehmer der IKT-Branche können von staatlichen Hilfen und Refinanzierungen profitieren, neue Arbeitsplätze schaffen und in Sachanlagen investieren. Sie können zudem EU-Fördergelder im Rahmen von fünf operationellen Programmen beantragen, wobei das operationelle Programm für wirtschaftliche Innovationen in der IKT-Branche das beliebteste ist. Die beiden jüngsten Ausgaben der Antal Global Snapshot-Studie zeigen, dass die polnische IKT-Branche am meisten in eingebettete Anwendungen, E-Commerce-Plattformen, mobile Anwendungen und Social-Media-Tools investiert. Die meisten IT-Projekte werden in den Bereichen Gesundheitswesen, Telekommunikation, Finanzen, Verteidigung und Automobilindustrie durchgeführt. Immer mehr Unternehmen spezialisieren sich auf die Produktion von Videospielen, und dieses Segment verzeichnet ein zweistelliges Wachstum. Der Anteil der Unternehmen, die IT-Spezialisten einstellen oder komplette Teams für die Durchführung spezifischer Projekte über einen bestimmten Zeitraum zusammenstellen, wächst rasant. Prognosen zufolge wird dieses Segment des IKT-Marktes in den kommenden Jahren jährlich um 20 % wachsen.
Die Herausforderung beim Wandel zu einer innovationsbasierten Wirtschaft besteht darin, dass Polen derzeit der sogenannten „Falle des mittleren Einkommens“ entkommen muss. Dies erfordert eine Fokussierung auf die Verbesserung der Innovationsfähigkeit der polnischen Wirtschaft. Dafür sind wiederum höhere Investitionen in den Infrastrukturausbau, insbesondere in die Telekommunikationsinfrastruktur, notwendig; das Wachstum der Finanzmärkte, insbesondere der Risikokapitalmärkte; die Förderung der Zusammenarbeit zwischen Wissenschaft und Wirtschaft; der Ausbau kooperativer Unternehmenscluster; die Verbesserung der digitalen Kompetenzen der Bürger; eine kohärente Strategie für die Entwicklung der Informationsgesellschaft; Investitionen in Forschung und Entwicklung, insbesondere durch Unternehmen; die Eindämmung der Abwanderung hochqualifizierter Fachkräfte; die Schaffung eines kohärenten Rechtsrahmens, der die Entwicklung der digitalen Wirtschaft nicht einschränkt; und der Ausbau staatlicher Online-Dienste. Die Verfügbarkeit des Internets ist ebenfalls entscheidend.
Laut dem Globalen Wettbewerbsfähigkeitsindex nutzen immer mehr polnische Bürger – 62 % – das Internet mindestens einmal pro Woche. In den Vereinigten Staaten liegt der Wert bei 79 %, in Südkorea bei 84 %, in Schweden bei 90 % und in Norwegen bei 93 %. Polen belegt im Hinblick auf die Bandbreite pro Kopf einen der vorderen Plätze weltweit (Platz 30 mit 23,5 kb/s, die Vereinigten Staaten Platz 26 mit 29 kb/s). Der Anteil der Breitbandanschlüsse an der Gesamtbevölkerung erreichte 2010 14,9 % und stieg in den letzten Jahren jährlich um rund 3 %.
Technologiepatente:
Die Patentierungsraten für neue Technologien sind etwas niedriger. Die höchste Anzahl an Patenten pro Million Einwohner wurde 2010 in Taiwan (356), Japan (353) und den Vereinigten Staaten (339) vergeben, gefolgt von Israel (249), Südkorea (241), Finnland (216) und der Schweiz (212). Polen belegte Platz 56 (ein Patent pro Million Einwohner).
Der Fertigungssektor des IKT-Gebiets in Europa.
Der europäische IKT-Fertigungssektor repräsentiert 13 % des gesamten verarbeitenden Gewerbes und ist damit einer der größten Industriezweige. In den letzten Jahren ist die Zahl der Arbeitsplätze in der IKT-Fertigung in Großbritannien und Frankreich jedoch deutlich zurückgegangen, während Tschechien, Ungarn und in jüngerer Zeit auch Polen in diesem Segment ein Beschäftigungswachstum verzeichnen konnten. Die polnische Wirtschaft ist die fünftgrößte in Europa in Bezug auf die Beschäftigung im IKT-Fertigungssektor (5,1 % der gesamten europäischen IKT-Fertigungsbeschäftigung; Deutschland 26,8 %, Frankreich 12,5 %, Großbritannien 12,3 %, Italien 11,3 %). Polen, Tschechien und Ungarn investieren vorwiegend in die Produktion mit geringer Wertschöpfung. 17 % der Beschäftigten in der IKT-Fertigung innerhalb der EU-27 sind in Polen, Tschechien, Ungarn, Rumänien, Bulgarien und der Slowakei ansässig, aber nur 4,6 % der Wertschöpfung werden in diesen Ländern generiert. Im Vergleich dazu erwirtschaften die Niederlande, Schweden, Finnland und Irland mit einer Beschäftigungsquote von 10 % der Gesamtbelegschaft fast 21 % der Wertschöpfung in der IKT-Fertigungsindustrie.
Der IKT-Dienstleistungssektor in Europa
wird vom Vereinigten Königreich angeführt (19,4 % der Beschäftigten im IKT-Dienstleistungssektor generieren 24,8 % der Wertschöpfung). Verglichen mit den Boomjahren 2000–2011 ging die Beschäftigung im Telekommunikationssektor in allen Ländern außer Deutschland zurück, während das Wachstum bei IT-Dienstleistungen und Softwareproduktion anhielt. Die Beschäftigung im IKT-Sektor variiert stark zwischen den Ländern. Im privaten Sektor (ohne Finanzsektor) liegt die Computernutzung in Portugal, Griechenland, Spanien, Litauen, Lettland und Zypern unter 3 %, in Ungarn bei über 6 %, in Schweden bei 7 % und in Finnland und Irland bei 8 %.
Computer in Unternehmen:
40 % der polnischen Arbeitnehmer nutzen mindestens einmal pro Woche einen Computer. In Finnland und Schweden liegt dieser Anteil bei 70 %, in Deutschland und Großbritannien bei 60 % und der EU-27-Durchschnitt bei 55 %. 2011 wurde in Polen, insbesondere in der zentralpolnischen Woiwodschaft Masowien, ein hoher Computerisierungsgrad verzeichnet. Dort nutzten mehr als die Hälfte der Erwerbstätigen Computer, und über 40 % verfügten über einen Internetzugang.
Computer in Privathaushalten:
2010 sank der Anteil der Haushalte mit einem Heimcomputer im Vergleich zum EU-Durchschnitt (74 %) um 5 Prozentpunkte, und diese Differenz hat sich gegenüber dem Vorjahr nicht verringert. Island führt diese Rangliste weiterhin an: 93 % der Haushalte besitzen einen Computer, gefolgt von den Niederlanden, den skandinavischen Ländern und Deutschland. Den niedrigsten Anteil an Haushalten mit Computern verzeichneten Bulgarien (35 %) und Rumänien (48 %). 2011 nutzten 20,3 Millionen Polen einen Computer, davon 17,5 Millionen regelmäßig. Im Jahr 2010 lag der Anteil regelmäßiger Computernutzer in Polen 10 Prozentpunkte unter dem EU-Durchschnitt und 34 Prozentpunkte unter dem Wert von Island (92 %). Polen liegt 23 Prozentpunkte unter dem Wert der Türkei, dem Land mit der niedrigsten Quote.
Internetzugang:
2011 verfügten 67 % der Haushalte über einen Internetanschluss, 3 Prozentpunkte mehr als im Vorjahr. Der Anteil der Haushalte mit Internetanschluss stieg zwischen 2007 und 2011 kontinuierlich. Haushalte in Westpolen haben häufiger einen Internetanschluss als in Mittel- und Ostpolen. Den niedrigsten Anteil an Haushalten mit Internetanschluss verzeichnet Ostpolen. Bemerkenswert ist, dass sich die Diskrepanz zwischen Ost und West im Jahr 2011 im Vergleich zu 2007 vergrößert hat. Beim Breitbandzugang liegt Polen in einer ähnlichen Gruppe wie Spanien und Irland, jedoch hinter Schweden, Norwegen und Island zurück, wo über 80 % der Haushalte über Breitband verfügen.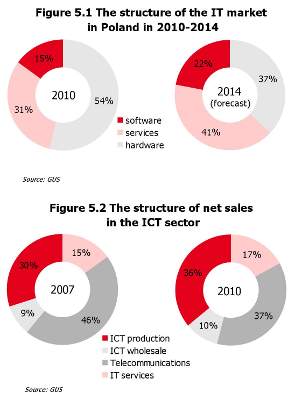 Umsatzerlöse des IKT-Sektors:
Im Jahr 2010 beliefen sich die Nettoumsätze im IKT-Sektor auf 30 Milliarden Euro. Zwischen 2007 und 2011 stiegen die Nettoumsätze im IKT-Sektor um mehr als 6 Milliarden Euro (26 %). Trotz einiger Rückgänge in den Jahren 2008 (insbesondere im IKT-Bereich) und 2009 (Großhandel und Telekommunikation) lagen die Nettoumsätze Ende 2010 in allen genannten Unternehmensgruppen über denen von 2007. Die IKT-Produktion stieg um fast 3,5 Milliarden Euro (48 %), die Umsätze mit IKT-Dienstleistungen um mehr als 2,9 Milliarden Euro (17 %), wovon der größte Anteil – fast 1,7 Milliarden Euro (45 %) – auf Dienstleistungen entfiel, gefolgt vom IKT-Großhandel (rund 1 Million Euro, d. h. 44 %) und der Telekommunikation (um 280 Millionen Euro, d. h. 2 %). Positive Entwicklungen trugen dazu bei, dass der Anteil des IKT-Sektors an der Gesamtproduktion und den Dienstleistungen von 4,9 % im Jahr 2007 auf 5,3 % im Jahr 2010 stieg.
Der Anteil des IKT-Sektors am Gesamtumsatz des Produktions- und Dienstleistungssektors erreichte 2007 5 %, sank 2008 leicht, erreichte 2009 wieder das Niveau von 2007 und überstieg 2010 die 5-%-Marke. Der Anteil der IKT-Produktion an der Gesamtproduktion lag bei über 4,5 %, und der Anteil der IKT-Dienstleistungen an der gesamten Dienstleistungsproduktion stieg auf fast 6 %.
Hinsichtlich der Struktur des IKT-Sektors
entfielen 2010 84 % aller IKT-Unternehmen auf den Dienstleistungssektor. Die Mehrheit dieser Unternehmen (fast 72 %) spezialisierte sich auf IT-Dienstleistungen, 15 % auf Telekommunikationsdienstleistungen und 14 % waren Großhändler. Im Vergleich zu 2007 stieg die Zahl der Großhandelsunternehmen deutlich um rund 66 %, die der IT-Dienstleistungsunternehmen um 57 %. Das Wachstum im Telekommunikationssektor war mit 4 % deutlich geringer. Absolut betrachtet erhöhte sich die Zahl der IKT-Unternehmen zwischen 2007 und 2010 von 404 auf 995 im Jahr 2007 und anschließend auf 1.399 im Jahr 2010. Die Zahl der IT-Dienstleister wuchs um 307, die der Großhändler um 63 und die der Hersteller um 27. Laut dem Computerworld TOP200-Bericht von 2012 stieg der Anteil von IT-Dienstleistungen am Gesamtumsatz mit IKT-Lösungen Jahr für Jahr, zulasten von Telekommunikationslösungen. Die größten Zuwächse im Dienstleistungssegment verzeichneten führende Dienstleister. Der Markt für BPO-Dienstleistungen in Polen wurde 2010 laut IDC auf 250 Millionen US-Dollar geschätzt, was dem Gesamtwert der BPO-Märkte in Tschechien, Ungarn und der Slowakei entspricht. Der Wert des polnischen IT-Outsourcing-Marktes betrug 2010 laut IDC 500 Millionen US-Dollar.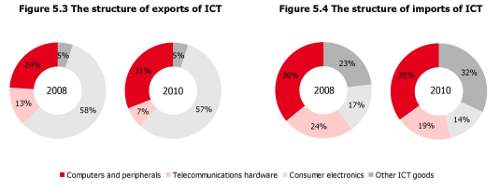 Die Beschäftigung im IKT-Sektor
ist im Untersuchungszeitraum stetig gestiegen. 2010 erreichte sie 162.000, ein Plus von 8 % gegenüber 2007. Mehr als zwei Drittel aller Beschäftigten im IKT-Sektor sind in diesem Bereich tätig. Ihre Zahl stieg 2011 im Vergleich zu 2007 um 14 %, während die IKT-Produktion um 3 % zurückging. Die Aktivitäten des IKT-Sektors zeichnen sich durch gesteigerte Produktivität und Rentabilität im gesamten Dienstleistungs- und Industriesektor aus. Die Zahl der Beschäftigten im IKT-Sektor stieg um mehr als 12.600 (8 %). Im Produktionssektor der Informations- und Kommunikationstechnologie (IKT) lag die Beschäftigung trotz eines deutlichen Anstiegs im Jahr 2010 immer noch über 1.400 (3 %) niedriger als 2007. Der Anstieg der Beschäftigtenzahlen im IKT-Dienstleistungssektor resultierte aus dem Wachstum der IT-Dienstleistungen (18,5 pro Tausend bzw. 42 %) und des Großhandels (3,6 pro Tausend bzw. 85 %), während die Telekommunikation im Vergleich zu 2007 einen Rückgang um 8.100 (16 %) verzeichnete
. Innerhalb des IKT-Dienstleistungssektors war die Bedeutung der Telekommunikation, die sich 2007 abzeichnete, zwar weiterhin deutlich erkennbar, nahm aber in den Folgejahren stetig ab. Zwischen 2007 und 2010 sank die Zahl der Beschäftigten im Telekommunikationssektor um 16 %. Während 2007 Telekommunikationsunternehmen 35 % ihrer Belegschaft im IKT-Sektor und IT-Unternehmen 30 % beschäftigten, waren diese Anteile bis 2010 auf 27 % bzw. 39 % gesunken. Unternehmen im Großhandel beschäftigten 5 % ihrer Belegschaft im IKT-Sektor.
IKT-Exporte:
Die Bedeutung der IKT-Branche im Export wächst. Der Nettoumsatz des gesamten IKT-Sektors stieg zwischen 2007 und 2010 um fast 2,4 Milliarden Euro (40 %), davon entfielen über 1,9 Milliarden Euro (38 %) auf das verarbeitende Gewerbe und 0,6 Milliarden Euro (rund 51 %) auf Dienstleistungen.
Bei den IKT-Dienstleistungen war dieser Anstieg vor allem auf das Wachstum der IT-Dienstleistungsexporte zurückzuführen, die um 500 Millionen Euro (rund 72 %) zunahmen. Bemerkenswert ist, dass IKT-Unternehmen im verarbeitenden Gewerbe 63,5 % ihres Umsatzes durch Exporte erzielen, während es bei Dienstleistungsanbietern nur 8 % sind. Der Anteil der IKT-Exporte am gesamten verarbeitenden Gewerbe und Dienstleistungssektor stieg in diesem Zeitraum von 6,4 % auf 7,6 %. Der Anteil des IKT-Sektors am Exportumsatz betrug sowohl im verarbeitenden Gewerbe als auch im Dienstleistungssektor 7,7 % für die Produktion und 7,0 % für Dienstleistungen. Die Nettoeinnahmen aus dem Export von IKT-Produkten, -Gütern und -Materialien beliefen sich auf 8,1 Milliarden Euro und entsprachen damit 7,6 % des gesamten Exportvolumens polnischer Unternehmen. Über einen Zeitraum von vier Jahren wuchsen die IKT-Exporte und -Importe kontinuierlich. Im Jahr 2010 erreichten die Exporte von IKT-Gütern 10 Milliarden Euro und damit mehr als das Doppelte des Wertes von 2007. Ihr Anteil an den Gesamtexporten betrug 8 %. Das Importwachstum fiel geringer aus als das der Exporte. Im Jahr 2010 stiegen die IKT-Importe gegenüber 2007 um 42 % und übertrafen damit die IKT-Exporte um rund 1 Million Euro. Wie bereits 2008 wurde die Struktur der IKT-Exporte auch 2010 von Unterhaltungselektronik dominiert (57 % des gesamten Exportvolumens). Ein Großteil des Wertes der IKT-Exporte entfiel auf Computer und Peripheriegeräte, deren Anteil im Vergleich zu 2008 um 7 Prozentpunkte stieg. Computer und Peripheriegeräte stellten im analysierten Zeitraum den größten Anteil der IKT-Importe dar. 2010 sank der Anteil der Importe von Telekommunikationsausrüstung und allgemeiner Elektronik, während der Anteil anderer Produkte – darunter Fotoausrüstung, Smartcards und integrierte Schaltkreise – zunahm.
Gehälter polnischer IT-Fachkräfte:
Laut einer Gehaltsumfrage der TEST HR Consulting Group vom Frühjahr 2010 zählen IT-Spezialisten zu den bestbezahlten Berufsgruppen in Polen. Programmierer verdienten 2010 durchschnittlich rund 1.200 € pro Monat und lagen damit an zweiter Stelle hinter Produktmanagern. In den Jahren 2009 und 2010 stiegen die Gehälter von IT-Fachkräften. Die niedrigsten Gehälter (IT-Techniker) legten um etwa 65 € zu, während die höchsten Managementpositionen einen Anstieg von rund 290 € verzeichneten.
Zusammenfassend lässt sich sagen
, dass der polnische IKT-Sektor aufgrund des großen intellektuellen Kapitals Polens sehr gute Wachstumsaussichten bietet, sein Potenzial aber noch nicht voll ausgeschöpft ist. Die aktuelle Schwäche des polnischen IKT-Sektors ist zugleich seine Stärke: Eine klare Problemdefinition ermöglicht eine effektive Ressourcenallokation. Positive Beispiele polnischer Unternehmen, die sich in der internationalen Wissensökonomie etabliert haben, und die sehr gute Wirtschaftslage Polens in Krisenzeiten lassen keinen Zweifel daran, dass Polen sich eine solide Position auf der internationalen Bühne sichert und seine Rolle im wachsenden IKT-Sektor jährlich an Bedeutung gewinnen wird.