


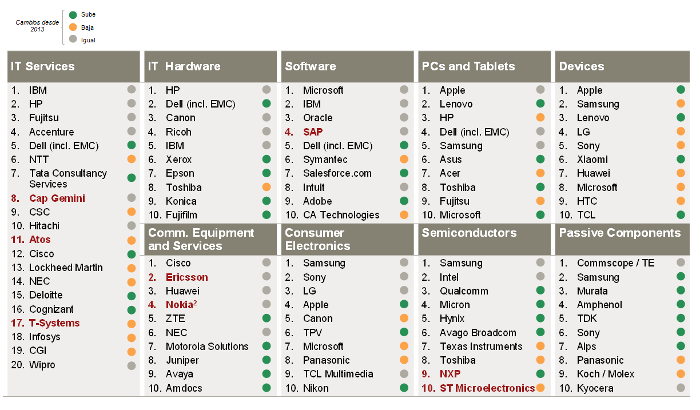
„Europa hat unter den Top 100 High-Tech-Unternehmen weiter an Boden verloren, aber die verbliebenen haben ihre Position gestärkt“, betont Axel Freyberg, Partner bei der internationalen Unternehmensberatung AT Kearney und Leiter der Kommunikations-, Medien- und Technologiepraxis in Europa, dem Nahen Osten und Afrika.
Im Jahr 2013 erwirtschafteten europäische Unternehmen 9 % des Umsatzes der 100 größten Unternehmen in den neun Hightech-Segmenten. Bis 2015 sank dieser Anteil nach der Übernahme des Gerätegeschäfts von Nokia durch Microsoft auf 7–8 %. In diesem Zeitraum festigten europäische Unternehmen ihre Positionen in Schlüsselbereichen.
Die neun in der Studie berücksichtigten Hightech-Segmente sind: Technologiedienstleistungen, Technologieausrüstung, Programme und Software, Computer und Tablets, Geräte, Kommunikationsausrüstung und -dienste, Unterhaltungselektronik, Halbleiter und passive Bauelemente.
„Trotz der vielen Herausforderungen auf dem Kontinent konnten sich die führenden Hightech-Unternehmen fokussieren und haben Fusionen und Übernahmen genutzt, um ihre Position im großen und starken Marktsegment Europas zu stärken: komplexe Lösungen im B2B-Bereich“, sagt Javier Navarro, Leiter der Telekommunikationsabteilung bei AT Kearney Iberia.
Die Fusion von Alcatel-Lucent und Nokia hat beispielsweise einen neuen europäischen Marktführer im Bereich Kommunikationsausrüstung und -dienstleistungen hervorgebracht. Europa dominiert dieses Segment weiterhin mit einem Umsatzanteil von 35–40 Prozent der zehn größten Unternehmen. Auch der Halbleitersektor ist ein positives Beispiel für einen Bereich, in dem sich Europa verbessert hat: Die Übernahme des US-amerikanischen Unternehmens Freescale durch NXP katapultierte das Unternehmen 2015 in die Top 10.
Die aktualisierte Hightech-Studie von AT Kearney (hier nachzulesen) zeigt, dass europäische Unternehmen einerseits ihre Position durch Fusionen und Übernahmen gestärkt haben, andererseits aber der Aufstieg bestimmter Unternehmen in den Rankings die Erholung des europäischen Hightech-Sektors behindert. So belegt Lenovo nach der Übernahme von Motorola nun den dritten Platz, und Dell liegt nach der Fusion mit EMC im Bereich Dienstleistungen und Software auf Platz fünf.
Angesichts dieser Herausforderungen: Wie kann Europa im globalen Hightech-Sektor wieder an Boden gewinnen?
„Für die Erholung Europas sind neue innovative Produkte und Wettbewerbsvorteile notwendig. Das Internet der Dinge bietet eine neue Chance, die Europa nutzen könnte, um seinen Hightech-Sektor weiter zu stärken, sofern die richtigen Rahmenbedingungen gegeben sind“, erklärt Javier Navarro.
Wie die neueste Studie von AT Kearney zeigt, wird das Internet der Dinge (IoT) allein in Europa einen Lösungsmarkt im Wert von 80 Milliarden Euro schaffen und unter anderem Systemintegratoren, Service- und Plattformaggregatoren, System- und Softwarevertrieben zugutekommen.
Trotz Herausforderungen im Komponentensektor verfügt Europa über viele der notwendigen Eigenschaften, um eine führende Rolle im Internet der Dinge einzunehmen. Seine Stärke in wichtigen vertikalen Märkten (wie Gesundheitswesen, Automobilindustrie und Industrieprodukte), aufstrebende IoT-Lösungsanbieter (z. B. ARM im Chipdesign), innovative Entwickler (wie Riot OS, Arduino und Raspberry Pi) und globale Marktführer im Bereich Kommunikationsausrüstung und -dienste (wie Ericsson und Nokia) sind nur einige Beispiele dafür, was die europäische Spitzentechnologie an die Spitze bringen könnte.
Javier Navarro ist überzeugt: „Mit den richtigen Maßnahmen kann die Hightech-Landschaft im Jahr 2025 radikal anders aussehen, aber wir müssen jetzt damit anfangen.“.
Zur Studie:
A.T. Kearney hat in den letzten Jahren zwei Studien zum europäischen Hightech-Sektor veröffentlicht. Die erste, „Die Zukunft der europäischen Hightech-Industrie“ (2012), kam zu dem Schluss, dass weniger als 10 % des Umsatzes der 100 weltweit führenden Hightech-Unternehmen (verteilt auf neun Segmente) von Unternehmen mit Hauptsitz in Europa erwirtschaftet wurden. Die zweite, „Neustart der europäischen Hightech-Industrie“ (2014), hob die minimale Veränderung des Umsatzanteils europäischer Unternehmen hervor, obwohl deren Anzahl laut den Finanzberichten von 2012 auf neun gesunken war. Wir haben die Studie nun mit den neuesten verfügbaren Daten und einer verbesserten Segmentierung aktualisiert (Veröffentlichung: Dezember 2015).
1. Basierend auf den gemeldeten Umsätzen von Januar 2015 bis Dezember 2015.
2. Einschließlich Alcatel-Lucent.
Quelle: Capital IQ; AT Kearney







